
Accueil › Ressources
Ressources
Sébastien
PERCO, PERCOL, PERO : trois noms pour des réalités différentes
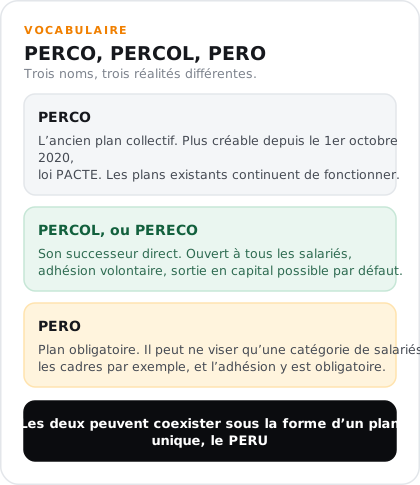
Le PERCO est l'ancien Plan d'Épargne Retraite Collectif. Il ne peut plus être créé depuis le 1er octobre 2020 (loi PACTE). Les plans existants continuent de fonctionner, mais les nouveaux dispositifs portent d'autres noms.
Le PERCOL (ou PERECO) est son successeur direct. Il est ouvert à tous les salariés de l'entreprise, avec adhésion volontaire. La sortie en capital à la retraite est possible par défaut, ce qui n'était pas le cas de l'ancien PERCO.
Le PERO (Plan d'Épargne Retraite Obligatoire) est différent : il peut cibler une catégorie de salariés (tous, ou seulement les cadres par exemple) et l'adhésion y est obligatoire pour les personnes concernées. Les deux peuvent coexister dans une même entreprise sous la forme d'un plan unique appelé PERU.
Le forfait social à 0 % : ce que la plupart des dirigeants de TPE ne savent pas
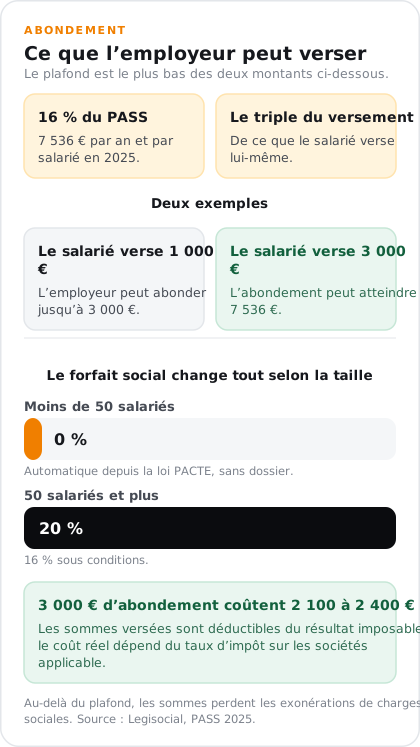
Pour une entreprise de moins de 50 salariés, l'abondement versé sur un PERCOL est exonéré de forfait social. Taux : zéro. Pas de dossier à constituer, pas de demande à formuler. C'est automatique depuis la loi PACTE.
Ce que ça signifie concrètement : l'employeur ne paie aucune charge sociale patronale sur son abondement dans la limite du plafond légal, et les sommes versées sont déductibles du résultat imposable de l'entreprise (déductibles de l'IS). Pour une SARL ou SAS de 5 salariés qui verse 3 000 € d'abondement à un salarié, le coût net réel après déduction IS est d'environ 2 100 à 2 400 € selon le taux d'IS applicable.
Pour les entreprises de 50 salariés et plus, le forfait social est de 20 % (16 % sous conditions). L'avantage pour les TPE est donc notable.
Plafond d'abondement et règles de calcul en 2025
L'abondement employeur sur un PERCOL est plafonné au plus bas de deux montants :
16 % du PASS, soit 7 536 € par an et par salarié en 2025 (PASS 2025 = 47 100 €)
Le triple du versement du salarié sur le plan
En pratique : si un salarié verse 1 000 €, l'employeur peut abonder jusqu'à 3 000 €. Si le salarié verse 3 000 €, l'abondement peut aller jusqu'à 7 536 € (plafond absolu). Au-delà, les sommes perdent les exonérations de charges sociales (source : Legisocial, données PASS 2025).
Du côté du salarié : l'abondement reçu est exonéré d'impôt sur le revenu dans la limite du plafond. Ses propres versements volontaires sont déductibles du revenu imposable dans la limite du plafond épargne retraite personnel (37 680 € en 2026).
La nouvelle obligation 2025 pour les entreprises de 11 à 49 salariés
La loi du 29 novembre 2023 (transposant l'ANI de février 2023) introduit une obligation expérimentale pour cinq ans. Les entreprises de 11 à moins de 50 salariés, non couvertes par un accord de branche, doivent mettre en place un dispositif de partage de la valeur si elles réalisent un bénéfice net fiscal supérieur à 1 % de leur chiffre d'affaires pendant 3 exercices consécutifs. L'obligation est effective pour les exercices ouverts depuis le 1er janvier 2025.
Le dispositif peut prendre la forme d'une participation, d'un intéressement, d'une prime de partage de la valeur, ou d'un abondement sur un plan d'épargne, PERCOL inclus. Pour une entreprise concernée, le PERCOL est souvent la solution la plus avantageuse fiscalement.
Deux précisions : les entreprises de moins de 11 salariés ne sont pas concernées par cette obligation. Et aucune sanction formelle n'est prévue à ce stade en cas de non-respect.
Comment mettre en place un PERCOL dans une TPE de l'Hérault
Pour une entreprise de moins de 11 salariés, la mise en place se fait par décision unilatérale de l'employeur (DUE), sans accord collectif ni représentants du personnel. La procédure est plus simple qu'elle n'y paraît.
Il faut :
Choisir un organisme gestionnaire (banque, assureur, gestionnaire d'actifs)
Rédiger un règlement du plan (certains organismes fournissent des modèles)
Informer les salariés des conditions d'adhésion et de versement
Déposer le plan auprès de la DREETS
Ça reste méconnu, et pourtant 222 200 entreprises avaient déjà un plan actif fin 2023, couvrant près de 4 millions de salariés (source : DARES, rapport épargne salariale 2023, publié en mai 2025). Les offres pour les très petites structures existent.
Chez Courtiers For You à Saint-André-de-Sangonis, on accompagne les TPE et PME de l'Hérault sur ces dispositifs. On compare les offres des gestionnaires parmi nos 40+ partenaires, on aide à choisir entre PERCOL et PERO selon votre situation, et on gère les formalités de mise en place. Le service est gratuit : on est rémunérés par l'organisme gestionnaire.
Questions fréquentes sur le PERCOL pour TPE-PME
Une entreprise de 3 salariés peut-elle mettre en place un PERCOL ?
Oui, sans condition de taille minimale. Une entreprise de moins de 11 salariés peut le faire par décision unilatérale de l'employeur. Elle bénéficie en plus de l'exonération totale de forfait social sur son abondement, ce qui en fait l'un des outils les plus avantageux pour fidéliser des collaborateurs à moindre coût fiscal.
Le PERCOL est-il obligatoire pour mon entreprise depuis 2025 ?
Pas directement. La nouvelle obligation concerne les entreprises de 11 à 49 salariés ayant réalisé un bénéfice net supérieur à 1 % du CA pendant 3 années consécutives. Si vous êtes dans ce cas, vous devez mettre en place un dispositif de partage de la valeur, qui peut être un PERCOL, mais aussi une participation, un intéressement ou une PPV. Les entreprises de moins de 11 salariés ne sont pas concernées.
Un salarié peut-il sortir son épargne du PERCOL avant la retraite ?
Oui, dans les mêmes six cas de déblocage anticipé que le PER individuel : achat de la résidence principale, invalidité, décès du conjoint ou partenaire PACS, fin de droits chômage, surendettement, et liquidation judiciaire. Dans cinq de ces six cas, le déblocage est totalement exonéré d'IR et de prélèvements sociaux.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.