
Accueil › Ressources
Ressources
Sébastien
Professions libérales à Montpellier : votre retraite obligatoire ne suffira pas
Médecin à Antigone, avocate au Pôle Judiciaire, architecte à Port Marianne, expert-comptable à Odysseum : vous exercez en libéral dans l'Hérault et cotisez chaque mois à la CNAVPL (ou à la CIPAV si vous faites partie des 19 professions rattachées). Mais avez-vous réellement regardé ce que cela vous rapportera le jour J ?
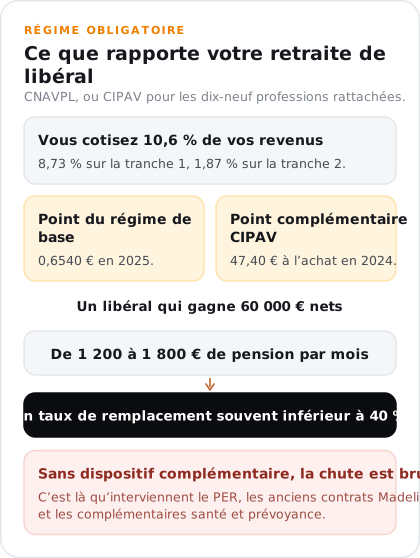
En 2025, la valeur du point du régime de base s'établit à 0,6540 €. La cotisation totale retraite représente 10,6 % de vos revenus (8,73 % sur la tranche 1, 1,87 % sur la tranche 2). Le prix d'achat du point complémentaire CIPAV était de 47,40 € en 2024. Résultat concret : un libéral qui gagne 60 000 € nets peut espérer entre 1 200 et 1 800 € mensuels de pension obligatoire. Soit un taux de remplacement souvent inférieur à 40 %.
Sans dispositif complémentaire, la chute du niveau de vie à la retraite est brutale. C'est là que le PER, les anciens contrats Madelin et les complémentaires santé/prévoyance entrent en jeu.
Ce qui change en 2026 : les chiffres à connaître
PASS et plafonds fiscaux
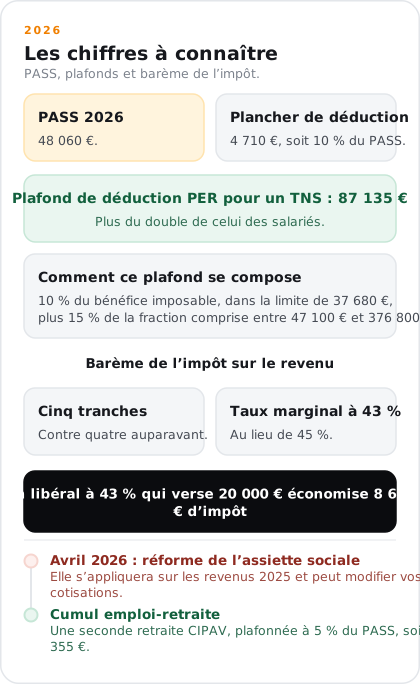
Le PASS 2026 est fixé à 48 060 €.
Le plafond de déduction PER pour les TNS atteint 87 135 €, plus du double de celui des salariés.
Composition du plafond : 10 % du bénéfice imposable (plafonné à 37 680 €) + 15 % de la fraction comprise entre 47 100 € et 376 800 €.
Plancher minimal : 4 710 € (10 % du PASS), même si votre bénéfice est faible.
Barème de l'impôt sur le revenu
Passage à 5 tranches d'imposition (contre 4 auparavant).
Taux marginal plafonné à 43 % (au lieu de 45 %).
Conséquence directe : la déduction fiscale du PER reste très avantageuse pour les libéraux imposés dans les tranches supérieures.
Réforme de l'assiette sociale
Attention, échéance proche : la réforme de l'assiette sociale des indépendants s'appliquera à partir d'avril 2026 sur les revenus 2025. Cela peut modifier le calcul de vos cotisations CNAVPL/CIPAV. Anticiper dès maintenant, c'est éviter les mauvaises surprises.
Cumul emploi-retraite
Bonne nouvelle si vous envisagez de prolonger votre activité : depuis la réforme, le cumul emploi-retraite permet de se constituer une seconde retraite CIPAV, plafonnée à 5 % du PASS, soit 2 355 € en 2025.
PER libéral : le levier fiscal numéro 1 dans l'Hérault
Le PER (Plan d'Épargne Retraite) est aujourd'hui l'outil incontournable pour toute retraite profession libérale à Montpellier et dans l'Hérault. Voici pourquoi :
Déduction immédiate : chaque euro versé réduit votre bénéfice imposable. Pour un libéral à 43 % de TMI qui verse 20 000 €, l'économie d'impôt atteint 8 600 €.
Rattrapage sur 3 ans : vous n'avez pas utilisé vos plafonds les années précédentes ? Vous pouvez les récupérer et verser davantage cette année.
Large gamme d'investissements : fonds euros sécurisés, ETF, unités de compte dynamiques, vous adaptez le risque à votre horizon de retraite.
Sortie flexible : capital, rente viagère, ou mix des deux à la retraite.
Limite à connaître : l'épargne est bloquée jusqu'à la retraite, sauf cas de déblocage anticipé (achat de résidence principale, invalidité, décès du conjoint, surendettement, liquidation judiciaire, fin de droits chômage).
Madelin : c'est fini pour l'épargne, mais pas pour la santé et la prévoyance
Point essentiel que beaucoup de libéraux ignorent encore : depuis le 1er octobre 2020, il est impossible de souscrire un contrat Madelin épargne retraite. Ils ont été remplacés par le PER. Si vous détenez un ancien contrat Madelin retraite, il continue de vivre, mais mérite un audit sérieux : frais de gestion, performance, pertinence par rapport à un transfert vers un PER.
En revanche, le dispositif Madelin reste pleinement actif pour la santé et la prévoyance :
Plafond de déduction 2025 : 3,75 % de vos revenus + 7 % du PASS, dans la limite de 3 % de 8 PASS.
Exemple concret : pour un revenu de 45 000 €, la déduction maximale approche 5 000 €.
Cela couvre vos cotisations mutuelle santé et prévoyance (arrêt de travail, invalidité, décès), des garanties critiques quand vous n'avez pas d'employeur pour assurer vos arrières.
Pourquoi un courtier indépendant change tout pour un PER libéral dans l'Hérault
Le marché du PER compte des dizaines de contrats. Les écarts de frais entre deux PER peuvent coûter plusieurs dizaines de milliers d'euros sur 20 ans. Même constat sur la prévoyance et la mutuelle Madelin : les garanties et tarifs varient énormément d'un assureur à l'autre (AG2R, Harmonie, AXA, Allianz, April…).
Chez Courtiers For You, cabinet de courtage indépendant basé à Saint-André-de-Sangonis et actif sur tout Montpellier et l'Hérault, on travaille différemment :
Comparaison objective de plus de 40 partenaires assureurs : on n'est lié à aucun groupe. On cherche le meilleur contrat pour vous.
Un conseiller dédié qui vous connaît : il se déplace à votre cabinet, comprend votre situation patrimoniale et fiscale, et construit une stratégie sur mesure.
Rechallenge annuel de vos contrats : chaque année, on remet vos contrats en concurrence pour vous obtenir de meilleures garanties au meilleur prix. Pas de pilotage automatique.
Service 100 % gratuit : nos honoraires sont pris en charge par les compagnies d'assurance. Vous ne payez rien.
Avec plus de 30 ans d'expérience, nos courtiers accompagnent des professions libérales qui veulent savoir où ils en sont, et pas juste se faire vendre un contrat.
Le plan d'action concret pour votre retraite libérale
Étape 1, Estimer votre pension obligatoire CNAVPL/CIPAV (on le fait avec vous).
Étape 2, Calculer l'écart avec votre objectif de revenus à la retraite.
Étape 3, Optimiser votre PER : montant des versements, allocation, récupération des plafonds non utilisés.
Étape 4, Auditer vos contrats Madelin santé et prévoyance (et un éventuel ancien Madelin retraite).
Étape 5, Chaque année, on rechallenge l'ensemble pour rester au meilleur niveau.
Prenez rendez-vous : c'est gratuit et sans engagement
Vous exercez en profession libérale à Montpellier ou dans l'Hérault ? Vous voulez savoir combien vous toucherez à la retraite, et comment combler l'écart sans surpayer vos contrats ?
Contactez Courtiers For You pour une consultation gratuite et sans engagement. Un conseiller dédié vient à votre cabinet, analyse votre situation et vous présente les options, chiffrées, comparées, sans jargon. Vous décidez.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.