
Accueil › Ressources
Ressources
Sébastien
Ce qui change en 2026 pour le PER individuel
Deux points de la LFSS 2026 méritent d'être connus avant de décider combien vous versez cette année.
Première : le report des plafonds de déduction passe de 3 à 5 ans pour les plafonds générés à partir de 2026. Si vous n'utilisez pas tout votre plafond en 2026, il reste disponible jusqu'en 2031. Les plafonds générés jusqu'en 2025 restent reportables 3 ans (source : Previssima, mars 2026).
Deuxième : les versements effectués après 70 ans ne sont plus déductibles du revenu imposable depuis le 1er janvier 2026. Si vous approchez de cet âge et n'avez pas encore versé, il y a urgence.
Le plafond de déduction 2026 pour un salarié est de 37 680 € (10 % de 8 PASS 2025, PASS 2025 = 47 100 €, source : impots.gouv.fr). Pour un TNS, le plafond est nettement plus élevé : jusqu'à 87 135 € selon le bénéfice professionnel.
Comment fonctionne la déduction fiscale dans la pratique
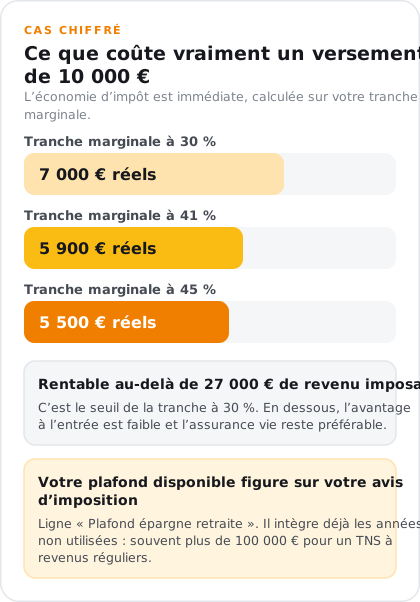
Verser 10 000 € sur un PER ne coûte pas 10 000 €. L'économie fiscale est immédiate, calculée sur votre tranche marginale d'imposition :
TMI 30 % : 10 000 € versés coûtent réellement 7 000 € après déduction
TMI 41 % : le même versement revient à 5 900 €
TMI 45 % : coût net de 5 500 €
Ce mécanisme est rentable pour les contribuables dont le revenu imposable dépasse 27 000 € par an (seuil de la tranche à 30 %). En dessous, l'avantage à l'entrée est faible et l'assurance-vie reste souvent préférable.
Votre plafond disponible figure sur votre avis d'imposition, ligne "Plafond épargne retraite". Il intègre déjà les années non utilisées. Si vous n'avez jamais ouvert de PER, vous avez probablement plusieurs années de plafonds cumulés disponibles, parfois 100 000 € ou plus pour un TNS à revenus réguliers.
PER vs assurance-vie : ce qui fait la différence
Le PER est avantageux à l'entrée : la déduction fiscale est immédiate. L'assurance-vie est avantageuse à la sortie : après 8 ans, les gains bénéficient d'un abattement annuel de 4 600 € (9 200 € pour un couple) et d'un taux réduit à 7,5 %. Le PER sort au barème progressif de l'IR sur le capital, et au PFU de 31,4 % depuis 2026 sur les gains (hausse des prélèvements sociaux à 18,6 %).
Pour la transmission, l'assurance-vie garde un avantage net : jusqu'à 152 500 € par bénéficiaire hors succession (article 990 I du CGI). Le PER entre dans la succession sauf clause bénéficiaire spécifique.
En pratique : un contribuable à TMI 30 % ou plus a presque toujours intérêt à maximiser son PER d'abord, puis à compléter avec de l'assurance-vie pour la disponibilité et la transmission. Un rendez-vous avec un courtier permet de faire le calcul sur votre situation précise.

Les spécificités du PER pour les TNS et professions libérales de l'Hérault
Le plafond de déduction des TNS combine deux formules : 10 % du bénéfice dans la limite de 8 PASS, plus 15 % de la fraction du bénéfice comprise entre 1 et 8 PASS. Pour un libéral avec 80 000 € de BNC, le plafond dépasse 20 000 € par an. Pour un bénéfice de 200 000 €, il peut atteindre 87 135 € (source : Generali, données 2026).
C'est pourquoi le PER est l'outil d'optimisation fiscale le plus efficace pour les indépendants à hauts revenus. L'argent est certes bloqué jusqu'à la retraite, sauf dans six cas de déblocage anticipé prévus par la loi : achat de la résidence principale, invalidité, décès du conjoint ou partenaire PACS, fin de droits chômage, surendettement, et liquidation judiciaire.
11 millions de Français ont déjà un PER
Au 3e trimestre 2024, 11,2 millions de titulaires de PER ont été recensés en France, pour 118,9 milliards d'euros d'encours total (source : Ministère de l'Économie, communiqué du 18 février 2025). 11,2 millions de personnes en ont déjà un. Le sujet n'est plus de savoir si ça vaut le coup, c'est de savoir combien verser et quand.
Le bon moment, c'est les années où vous payez le plus d'impôts. Pas à la retraite quand la TMI redescend. Plus la déduction intervient tôt dans l'année, plus les gains ont le temps de fructifier à l'intérieur du plan.
Chez Courtiers For You à Saint-André-de-Sangonis, on travaille avec plus de 40 partenaires dont plusieurs gestionnaires de PER. On calcule votre plafond réel, on estime l'économie fiscale de l'année, et on compare les offres disponibles. Le service est gratuit.
Questions fréquentes sur le PER individuel en 2026
Puis-je encore verser sur mon PER après 70 ans en 2026 ?
Oui techniquement, mais les versements effectués après 70 ans depuis le 1er janvier 2026 ne sont plus déductibles du revenu imposable. Si vous approchez de cet âge, effectuer vos versements avant cette limite permet de conserver l'avantage fiscal.
Comment connaître mon plafond de déduction PER disponible ?
Il figure sur votre dernier avis d'imposition, rubrique "Plafond épargne retraite". Ce montant inclut les plafonds non utilisés des 3 années précédentes (ou 5 ans pour les plafonds générés à partir de 2026). Un courtier peut aussi le calculer à partir de votre situation fiscale.
Le PER est-il accessible si je suis déjà à la retraite ?
Oui, mais depuis 2026 les versements après 70 ans ne sont plus déductibles fiscalement. Un PER reste ouvert techniquement, mais l'intérêt fiscal disparaît après cet âge. Si vous avez encore des revenus professionnels imposables avant 70 ans, l'optimisation reste possible.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.