
Accueil › Ressources
Ressources
Sébastien
Ce que vous payez vraiment avec l'assurance de votre banque
Quand vous signez un prêt immobilier, votre banque vous propose son assurance dans la foulée. Pratique. Mais pas neutre : les contrats groupe bancaires coûtent en moyenne 30 % de plus qu'une assurance externe équivalente, et parfois jusqu'à trois fois plus cher.
Les taux pratiqués par les banques oscillent entre 0,30 % et 0,43 % du capital emprunté selon votre âge. En délégation, pour le même profil, on descend à 0,10 % à 0,15 %. Sur 20 ans et 200 000 €, la différence se chiffre en milliers d'euros.
Les économies en chiffres concrets
Pour un prêt de 200 000 € sur 20 ans dans l'Hérault :
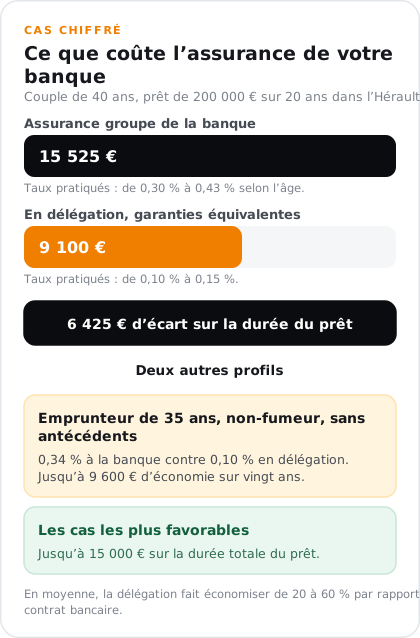
Couple de 40 ans : assurance bancaire environ 15 525 €, délégation environ 9 100 €. Différence : 6 425 €
Emprunteur de 35 ans, non-fumeur, sans antécédents : taux bancaire 0,34 % vs 0,10 % en délégation. Économie sur 20 ans : jusqu'à 9 600 €
Cas les plus favorables : jusqu'à 15 000 € d'économies sur la durée totale du prêt
En moyenne, la délégation d'assurance emprunteur permet d'économiser entre 20 et 60 % par rapport au contrat bancaire.
Ce que la loi Lemoine autorise (et ce que les banques espèrent que vous ignorez)
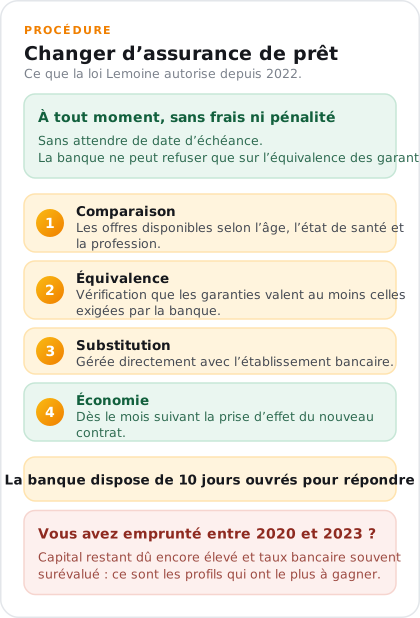
Depuis la loi Lemoine de 2022, vous pouvez changer d'assurance emprunteur à tout moment, sans attendre une date d'échéance et sans frais. Votre banque a 10 jours ouvrés pour répondre. Elle ne peut refuser que si les garanties du nouveau contrat ne sont pas équivalentes à celles du contrat initial.
En pratique, beaucoup d'emprunteurs dans l'Hérault continuent de payer l'assurance de leur banque par habitude ou faute d'information. Ce n'est pas anodin : quatre banques viennent d'être sanctionnées par la DGCCRF précisément pour avoir ralenti les demandes de substitution de leurs clients.
Comment fonctionne la délégation d'assurance emprunteur à Montpellier
La procédure est plus simple qu'il n'y paraît :
Un courtier compare les offres disponibles selon votre profil (âge, état de santé, profession)
Il vérifie que les garanties sont au moins équivalentes à celles exigées par votre banque
Il gère la substitution directement avec votre établissement bancaire
Vous économisez dès le mois suivant la prise d'effet du nouveau contrat
Chez Courtiers For You, on accompagne les emprunteurs de l'Hérault dans cette démarche depuis plus de 20 ans, depuis Saint-André-de-Sangonis jusqu'à Montpellier et Béziers. Le service est gratuit : c'est l'assureur qui nous rémunère, pas vous.
Si vous avez emprunté entre 2020 et 2023, regardez vos chiffres
Les emprunteurs qui ont souscrit pendant la période des taux bas ont souvent pris l'assurance bancaire sans chercher plus loin. Ce sont précisément eux qui ont le plus à gagner aujourd'hui : capital restant dû encore élevé, taux d'assurance bancaire souvent surévalué par rapport au marché actuel.
Une simulation ne coûte rien et prend vingt minutes. Pour un emprunteur de 35 ans avec 200 000 € restants, elle peut dépasser 8 000 €.
Questions fréquentes sur la délégation d'assurance de prêt
Peut-on changer d'assurance emprunteur à tout moment en 2026 ?
Oui. Depuis la loi Lemoine, aucune date d'échéance n'est requise. Vous pouvez soumettre votre demande de substitution n'importe quand pendant la durée de votre prêt.
Ma banque peut-elle refuser la délégation d'assurance ?
Elle peut refuser uniquement si le contrat proposé n'offre pas des garanties équivalentes à celles qu'elle exige. Elle doit motiver son refus par écrit dans un délai de 10 jours ouvrés. Un refus sans motif valable est illégal.
La délégation d'assurance est-elle intéressante si j'ai moins de 5 ans de prêt restant ?
Sur des durées très courtes, les économies sont limitées. Un courtier peut calculer rapidement si l'opération est rentable dans votre cas. Chez Courtiers For You, on vous répond clairement, même si la réponse est non.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.