
Accueil › Ressources
Ressources
Sébastien
Pourquoi l'assurance bancaire est souvent inadaptée aux TNS
Les banques aiment les revenus stables et prévisibles. Un salarié en CDI avec une fiche de paie régulière est un profil simple à traiter. Un indépendant avec des revenus variables d'une année sur l'autre, moins. Cette méfiance se retrouve parfois dans les conditions d'assurance : certains contrats groupe bancaires calculent les cotisations de façon uniforme, sans tenir compte de la structure réelle des revenus d'un TNS.
Ce n'est pas une fatalité, mais il faut savoir où regarder.
La garantie la plus importante pour un indépendant : l'ITT
Pour un salarié, un arrêt maladie est partiellement couvert par la Sécurité sociale et souvent complété par l'employeur. Pour un TNS, la couverture sociale de base en cas d'arrêt de travail est nettement plus limitée. Un arrêt prolongé peut rapidement mettre en danger le remboursement de votre prêt immobilier.
La garantie Incapacité Temporaire de Travail (ITT) de l'assurance emprunteur est conçue pour prendre le relais sur vos mensualités pendant votre arrêt. C'est la garantie qui compte, et aussi celle où les contrats divergent le plus.
Les deux définitions de l'ITT : laquelle avez-vous dans votre contrat ?
Tout est dans la formulation :
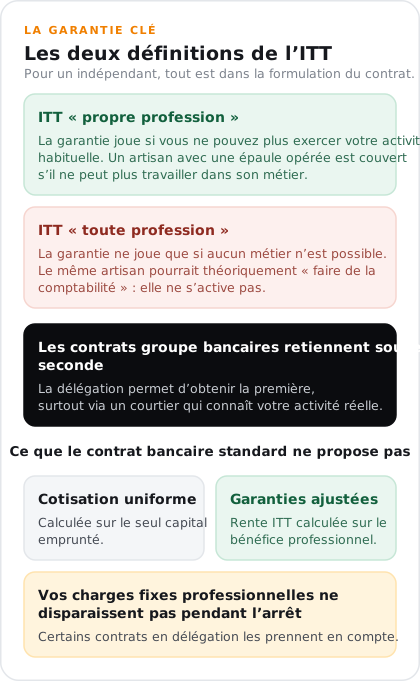
ITT "propre profession" : la garantie se déclenche si vous ne pouvez plus exercer votre activité habituelle. Un artisan avec une épaule opérée est couvert s'il ne peut plus travailler dans son métier.
ITT "toute profession" : la garantie ne se déclenche que si vous êtes incapable d'exercer n'importe quel métier. Le même artisan pourrait théoriquement "faire de la comptabilité", donc la garantie ne s'active pas.
Les contrats groupe bancaires proposent souvent la seconde définition. Les contrats en délégation peuvent offrir la première, surtout si vous passez par un courtier qui connaît votre situation professionnelle réelle.
Le problème des revenus variables face aux assureurs
Les assurances groupe bancaires calculent les cotisations sur le capital emprunté, de façon uniforme. C'est simple à comprendre, mais pas toujours adapté : un TNS avec des revenus nets de 60 000 € annuels n'a pas le même profil de risque qu'un salarié avec un revenu équivalent, et ses charges professionnelles fixes ne disparaissent pas pendant un arrêt maladie.
Certains contrats de délégation permettent d'adapter les garanties à la structure réelle des revenus : rente en cas d'ITT calculée sur le bénéfice professionnel, prise en compte des charges fixes de l'activité. C'est ce genre de personnalisation que le contrat bancaire standard ne propose pas.
Délégation d'assurance pour un TNS : ce que ça change en pratique
Pour un TNS empruntant 200 000 € sur 20 ans, les économies réalisables par délégation d'assurance vont de 10 000 à 15 000 € sur la durée totale du prêt, selon l'âge et le profil de risque.
La procédure est la même que pour un salarié depuis la loi Lemoine : résiliation possible à tout moment, sans frais. La différence, c'est que pour un TNS il faut généralement fournir les deux ou trois derniers bilans ou avis d'imposition, là où un salarié présente ses trois dernières fiches de paie.
Ce qu'on fait pour les TNS de l'Hérault
Les travailleurs non salariés représentent une grande part de notre clientèle à Saint-André-de-Sangonis et dans tout le département : artisans, commerçants, professions libérales, médecins, infirmiers libéraux, indépendants du numérique. On connaît les spécificités de chaque statut (EURL, SASU, micro-entreprise, SCP...) et les contrats d'assurance emprunteur qui s'y adaptent le mieux.
On compare parmi plus de 40 partenaires assureurs, on lit les conditions générales à votre place, et on vérifie que la définition de l'ITT correspond à votre réalité professionnelle. Le service est gratuit : c'est l'assureur qui nous rémunère, pas vous.
Questions fréquentes : assurance emprunteur pour les indépendants
Un TNS peut-il obtenir une assurance emprunteur au même tarif qu'un salarié ?
Pas systématiquement, mais souvent oui avec un contrat de délégation bien choisi. Certains assureurs ne font aucune distinction tarifaire selon le statut. D'autres appliquent une légère surprime sur certaines garanties. Un courtier peut identifier les plus compétitifs pour votre profil.
L'assurance emprunteur couvre-t-elle les pertes de revenus d'un indépendant en cas d'arrêt ?
La garantie ITT prend en charge les mensualités du prêt, pas l'intégralité des revenus perdus. Pour couvrir vos revenus pendant un arrêt, il faut une assurance prévoyance séparée. Les deux se complètent et peuvent être gérées par le même courtier.
Puis-je changer mon assurance emprunteur si je suis TNS depuis seulement un an ?
Oui. La loi Lemoine ne conditionne pas le changement à une durée d'activité minimale. En revanche, si vous avez moins de 2 ou 3 ans de bilans, certains assureurs peuvent demander des justificatifs supplémentaires pour évaluer votre situation.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.