
Accueil › Ressources
Ressources
Sébastien
Pourquoi l'assurance emprunteur est plus compliquée pour les infirmiers libéraux
Les infirmiers libéraux exercent une profession physiquement exigeante. Troubles musculo-squelettiques, risques d'accidents d'exposition au sang, horaires décalés et tournées quotidiennes : les assureurs connaissent ces réalités, et certains les intègrent dans leurs tarifs ou leurs exclusions contractuelles.
Ce n'est pas une règle universelle. Tous les assureurs ne traitent pas les infirmiers libéraux de la même façon. Certains contrats bancaires appliquent une surprime sur la garantie incapacité de travail. D'autres, en délégation, sont nettement plus compétitifs pour ce profil. C'est pourquoi la comparaison entre assureurs compte.
Le piège numéro un : la garantie ITT mal définie
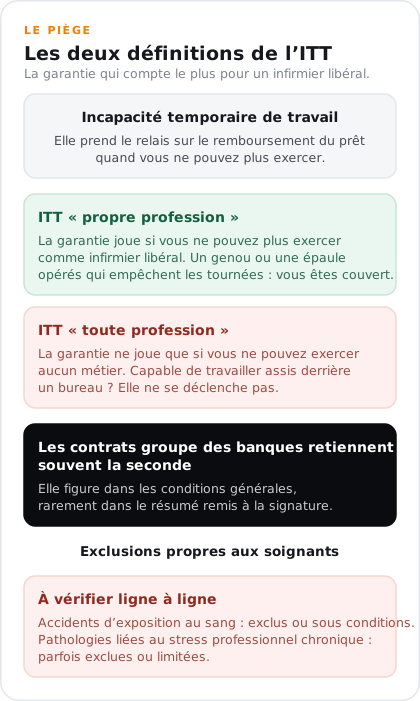
La garantie Incapacité Temporaire de Travail (ITT) est celle qui compte le plus pour un infirmier libéral. Si vous vous blessez ou tombez malade et que vous ne pouvez plus exercer, c'est elle qui prend le relais sur le remboursement de votre prêt immobilier.
Deux formulations existent dans les contrats, et elles ne produisent pas le même résultat :
ITT "propre profession" : la garantie se déclenche si vous ne pouvez plus exercer en tant qu'infirmier libéral. Un genou ou une épaule opérés qui vous empêchent de faire vos tournées : vous êtes couvert.
ITT "toute profession" : la garantie ne se déclenche que si vous êtes incapable d'exercer n'importe quel métier. Si vous pouvez théoriquement travailler assis derrière un bureau, la garantie ne joue pas, même si vous ne pouvez plus soigner.
Les contrats groupe des banques proposent souvent la seconde formulation. Ça figure dans les conditions générales, rarement dans le résumé qu'on vous remet au moment de la signature.
Les exclusions liées à la profession de soignant
Certains contrats prévoient des exclusions spécifiques aux risques des professions de santé. Les accidents d'exposition au sang (AES) peuvent être exclus ou soumis à des conditions particulières selon les assureurs. Les pathologies liées au stress professionnel chronique sont parfois également exclues ou limitées dans leur indemnisation.
Il faut lire les conditions générales, pas seulement la fiche d'information standardisée. C'est fastidieux, mais c'est dans ces pages qu'on trouve les surprimes cachées et les exclusions qui comptent.
Ce que vous avez le droit de ne pas déclarer grâce à la loi Lemoine
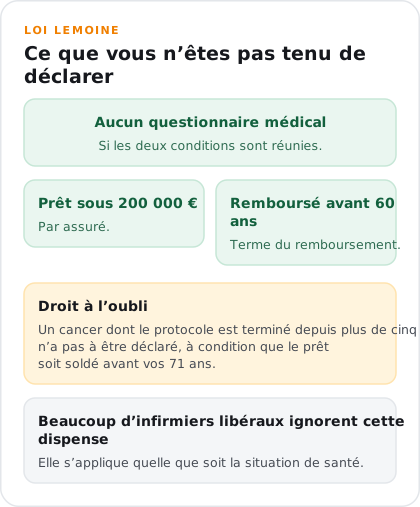
Depuis la loi Lemoine, si votre prêt est inférieur à 200 000 € par assuré et que vous le remboursez avant vos 60 ans, aucun questionnaire médical n'est exigé. Beaucoup d'infirmiers libéraux ignorent qu'ils ont droit à cette dispense, quelle que soit leur situation de santé.
Le droit à l'oubli s'applique aussi : si vous avez eu un cancer dont le protocole thérapeutique est terminé depuis plus de 5 ans, vous n'êtes pas tenu de le déclarer, sous réserve que le prêt soit soldé avant vos 71 ans.
Notre expérience avec les infirmiers libéraux de l'Hérault
Chez Courtiers For You, les infirmiers libéraux font partie de nos clients réguliers depuis plus de 20 ans. On connaît les contrats qui traitent bien ce profil, ceux qui appliquent des surprimes injustifiées, et ceux dont la définition de l'ITT rend la garantie quasi inutile en cas d'arrêt réel.
On compare parmi plus de 40 partenaires assureurs, on explique ce que vous signez réellement, et on vérifie les exclusions avant de vous soumettre une offre. Le service est gratuit : c'est l'assureur qui nous rémunère.
Questions fréquentes : assurance emprunteur pour infirmiers libéraux
Un infirmier libéral peut-il être refusé par une assurance emprunteur ?
Non, pas au motif de la profession seule. En revanche, certains assureurs appliquent des surprimes ou des exclusions spécifiques aux risques professionnels des soignants. Un courtier peut identifier les assureurs les plus favorables à votre profil.
Quelle garantie est la plus importante dans un contrat d'assurance emprunteur pour un infirmier libéral ?
La garantie ITT (Incapacité Temporaire de Travail), et notamment sa définition. Exigez la formulation "propre profession" : elle se déclenche dès que vous ne pouvez plus exercer votre métier d'infirmier, sans condition supplémentaire.
Puis-je changer mon assurance emprunteur actuelle si elle est trop restrictive ?
Oui, à tout moment depuis la loi Lemoine. Si vous avez souscrit l'assurance de votre banque sans vérifier la définition de l'ITT, un courtier peut comparer les alternatives et gérer la substitution pour vous.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.