
Accueil › Ressources
Ressources
Sébastien
Ce qui s'est passé
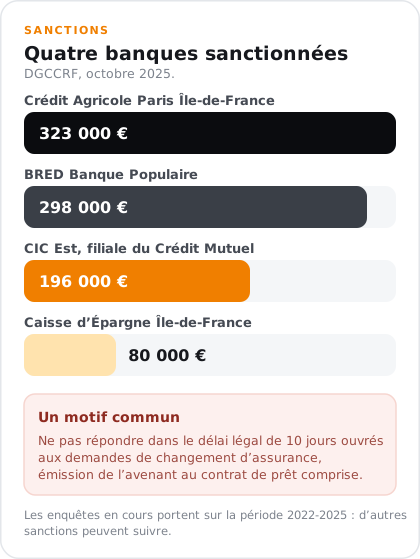
En octobre 2025, la DGCCRF a sanctionné quatre banques françaises pour avoir ignoré les délais légaux imposés par la loi Lemoine sur la substitution d'assurance emprunteur.
Les établissements concernés et leurs amendes :
CIC Est (filiale Crédit Mutuel) : 196 000 €
BRED Banque Populaire : 298 000 €
Crédit Agricole Paris Île-de-France : 323 000 €
Caisse d'Épargne Île-de-France : 80 000 €
Motif commun : ces banques ne répondaient pas dans le délai légal de 10 jours ouvrés aux demandes de changement d'assurance de leurs clients. Ce délai inclut l'émission de l'avenant au contrat de prêt quand la demande est acceptée.
Ce que ces sanctions révèlent sur le marché de l'assurance emprunteur
La loi Lemoine existe depuis septembre 2022. Près de quatre ans plus tard, les banques continuent de freiner les substitutions. Le marché reste partiellement verrouillé : malgré la loi, les emprunteurs qui tentent de changer d'assurance se heurtent à des délais, des demandes de documents supplémentaires injustifiées, ou des réponses incomplètes qui obligent à relancer plusieurs fois.
Les nouvelles enquêtes de la DGCCRF portent sur la période 2022-2025. D'autres sanctions pourraient suivre. Le bras de fer n'est pas terminé. Passer par un courtier indépendant reste le moyen le plus direct de ne pas se perdre dans la procédure.
Vos droits en 2026 : ce que la loi garantit
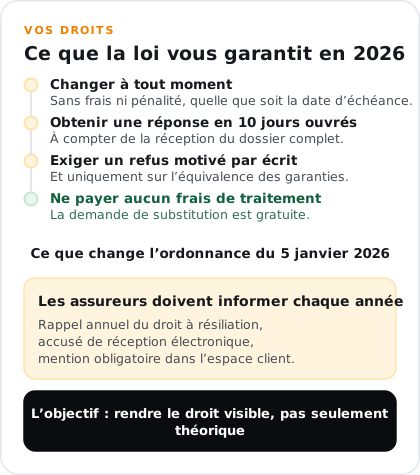
Changer d'assurance emprunteur à tout moment, sans frais ni pénalité
Obtenir une réponse de votre banque en 10 jours ouvrés maximum après réception du dossier complet
Exiger un refus motivé par écrit, uniquement sur la base de l'équivalence des garanties
Ne payer aucun frais de traitement pour votre demande de substitution
Ce qui change concrètement avec les nouvelles obligations de 2026
Une ordonnance du 5 janvier 2026 renforce les obligations d'information des assureurs : ils doivent désormais informer annuellement leurs clients de leur droit à la résiliation, avec des modalités plus contraignantes (accusé de réception électronique, mention obligatoire dans l'espace client). L'objectif est de rendre le droit au changement visible, pas seulement théorique.
Pourquoi passer par un courtier en assurance de prêt plutôt qu'agir seul
Faire la démarche soi-même est possible, mais chronophage. Trouver un contrat avec des garanties vraiment équivalentes, constituer le dossier dans les règles, suivre la réponse de la banque et relancer si le délai est dépassé : la procédure décourage beaucoup d'emprunteurs qui abandonnent en cours de route.
Un courtier en assurance de prêt gère tout ça. Il connaît les critères d'équivalence de garanties, sait comment présenter une demande pour éviter un refus abusif, et peut signaler un dépassement de délai à la DGCCRF si nécessaire. Chez Courtiers For You, on accompagne les emprunteurs de l'Hérault dans cette démarche depuis plus de 20 ans, sans frais.
Questions fréquentes sur vos droits en matière d'assurance emprunteur
La banque peut-elle refuser mon changement d'assurance emprunteur en 2026 ?
Elle peut refuser uniquement si les garanties du nouveau contrat ne sont pas équivalentes aux siennes. Elle doit justifier son refus par écrit. Un refus sans motif valable, ou un silence au-delà de 10 jours ouvrés, est illégal.
Que faire si ma banque dépasse le délai de 10 jours ?
Vous pouvez signaler le manquement à la DGCCRF via le site SignalConso. Un courtier peut aussi intervenir directement auprès de la banque pour débloquer la situation.
Les banques sanctionnées sont-elles les seules à bloquer les substitutions ?
Non. Les quatre banques épinglées sont celles qui ont fait l'objet d'enquêtes. Les nouvelles investigations de la DGCCRF couvrent la période 2022-2025 et concernent potentiellement d'autres établissements.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.