
Accueil › Ressources
Ressources
Sébastien
Taux immobilier dans l'Hérault en 2025 : où en est-on vraiment ?
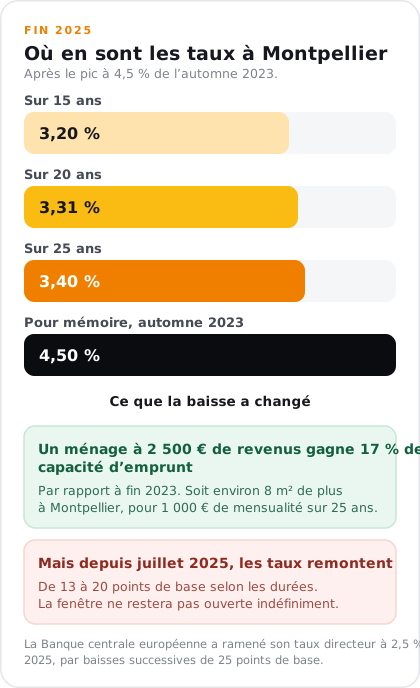
Après le pic à 4,5 % observé à l'automne 2023, les taux de crédit immobilier ont nettement reculé dans l'Hérault. À Montpellier, fin 2025, on observe les taux moyens suivants :
3,20 % sur 15 ans
3,31 % sur 20 ans
3,40 % sur 25 ans
Cette baisse n'est pas le fruit du hasard. La Banque Centrale Européenne a procédé à plusieurs baisses successives de 25 points de base début 2025, ramenant son taux directeur à 2,5 %. Les banques ont ajusté leurs barèmes, et le pouvoir d'achat immobilier a bondi.
En chiffres concrets : un ménage avec 2 500 € de revenus mensuels gagne +17 % de capacité d'emprunt par rapport à fin 2023. Sur le marché montpelliérain, cela représente environ 8 m² supplémentaires achetables pour 1 000 € de mensualité sur 25 ans.
Toutefois, attention : depuis juillet 2025, les taux ont remonté de 13 à 20 points de base selon les durées. Le taux immobilier Hérault 2025 reste attractif, mais la fenêtre de tir ne restera pas ouverte indéfiniment.
Pourquoi passer par un courtier crédit immobilier à Montpellier change la donne
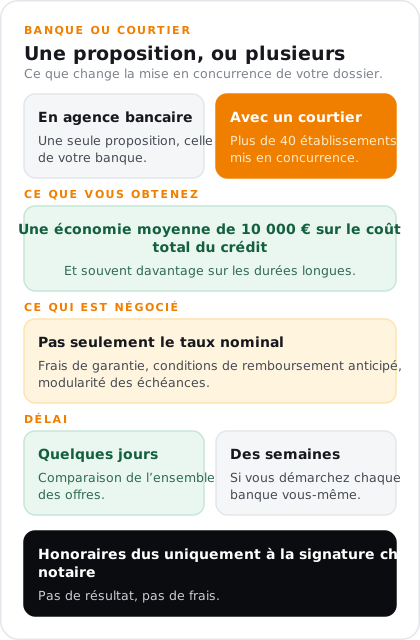
Quand vous poussez la porte de votre banque pour un crédit, vous obtenez une proposition. Celle de votre banque. Son conseiller applique la grille tarifaire interne, avec peu de marge de manœuvre, les décisions se prennent au siège, pas en agence.
Un courtier crédit immobilier à Montpellier fait l'inverse : il met en concurrence plusieurs établissements pour votre dossier spécifique. Voici ce que ça change :
Économie moyenne de 10 000 € sur le coût total du crédit, et souvent bien plus sur les durées longues
Comparaison en quelques jours au lieu de semaines de démarchage personnel auprès de chaque banque
Négociation globale : pas seulement le taux nominal, mais aussi les frais de garantie, les conditions de remboursement anticipé, la modularité des échéances
Honoraires dus uniquement à la signature chez le notaire, pas de résultat, pas de frais
Chez Courtiers For You, cabinet de courtage indépendant basé à Saint-André-de-Sangonis et actif sur tout l'Hérault, nous comparons les offres de plus de 40 partenaires. Aucun lien avec une banque, aucun réseau. Notre rémunération vient des établissements partenaires, pas de vous, nos intérêts sont alignés avec les vôtres.
Et surtout, nous venons vous rencontrer physiquement. Un courtier qui connaît votre situation, votre projet, votre famille (et pas juste un numéro de dossier dans un outil en ligne) négocie mieux.
Renégocier son crédit en 2025 : le bon moment si vous avez emprunté à 4 % ou plus
C'est un fait : la part des demandes de renégociation de crédit immobilier est passée de 3 % à 8 % entre septembre 2024 et février 2025 (source : CAFPI). Les emprunteurs ayant signé en 2022-2023 à des taux élevés se réveillent, et ils ont raison.
Quand une renégociation vaut le coup
Écart d'au moins 0,7 point entre votre taux actuel et les taux du marché
Vous êtes dans la première moitié de votre remboursement (c'est là que les intérêts pèsent le plus)
Capital restant dû supérieur à 70 000 €
Les économies possibles, en chiffres
Passer de 5 % à 3,5 % sur 200 000 € sur 20 ans = 38 400 € d'intérêts économisés et environ 200 €/mois en moins
Cas réel traité en 2025 : crédit de 200 000 € sur 25 ans renégocié de 4,13 % à 3,24 % = 29 200 € de gain net
Côté frais, comptez au maximum 3 % du capital restant dû ou 6 mois d'intérêts en indemnités de remboursement anticipé, plus un forfait de dossier autour de 150 €. Ces frais sont largement couverts par les économies réalisées quand les conditions de rentabilité sont réunies. C'est précisément ce que nous vérifions avant de lancer toute démarche.
PTZ 2025 élargi, loi Lemoine : les nouveautés à connaître
Le cadre réglementaire a bougé en faveur des acheteurs :
PTZ élargi depuis avril 2025 : le Prêt à Taux Zéro est désormais accessible pour le logement neuf individuel et collectif sur l'ensemble du territoire, sans distinction de zones. Une avancée majeure pour les primo-accédants dans l'Hérault, y compris en dehors de Montpellier centre.
Dispositif Jeanbrun et MaPrimeRénov' réactivé : des leviers supplémentaires pour financer et rénover.
Loi Lemoine : vous pouvez changer d'assurance emprunteur à tout moment, sans attendre la date anniversaire. Un levier d'économie que beaucoup ignorent et que nous exploitons systématiquement pour nos clients.
En tant que courtier en assurance à Montpellier, Courtiers For You ne se limite pas au taux du crédit. Nous optimisons aussi votre assurance emprunteur, votre assurance habitation et tous les contrats liés à votre projet immobilier. Et chaque année, nous rechallengeons vos contrats pour vérifier que vos garanties et vos tarifs restent les meilleurs du marché.
Premier achat ou renégociation : la méthode Courtiers For You
Le retour massif des primo-accédants en 2025, porté par la baisse des prix amorcée en 2024 et la stabilisation des taux, a relancé l'activité crédit dans l'Hérault. Que vous achetiez votre résidence principale ou que vous souhaitiez renégocier un prêt existant, voici comment nous fonctionnons :
1. Rencontre physique, Chez vous, à notre cabinet ou à un lieu qui vous arrange. On comprend votre projet, votre budget, vos contraintes.
2. Mise en concurrence, Nous sollicitons nos 40+ partenaires bancaires et assurantiels pour obtenir les meilleures conditions sur le taux, les frais et l'assurance.
3. Présentation claire, Vous recevez un comparatif transparent. On vous explique tout, sans jargon.
4. Suivi annuel, Votre crédit signé ? On ne disparaît pas. Chaque année, on vérifie si de meilleures conditions existent, notamment sur l'assurance emprunteur grâce à la loi Lemoine.
Et pour rappel : notre rémunération est prise en charge par les banques partenaires. Vous ne payez rien.
Faites le point sur votre crédit immobilier, c'est gratuit
Que vous achetiez pour la première fois à Montpellier ou que vous pensiez à renégocier un prêt signé en 2022-2023 : 15 minutes suffisent pour savoir si on peut vous faire gagner de l'argent, et combien.
Consultation gratuite, sans engagement. Contactez Courtiers For You pour une étude personnalisée de votre crédit.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.