
Accueil › Ressources
Ressources
Sébastien
Ce que la SSI verse vraiment quand vous tombez malade
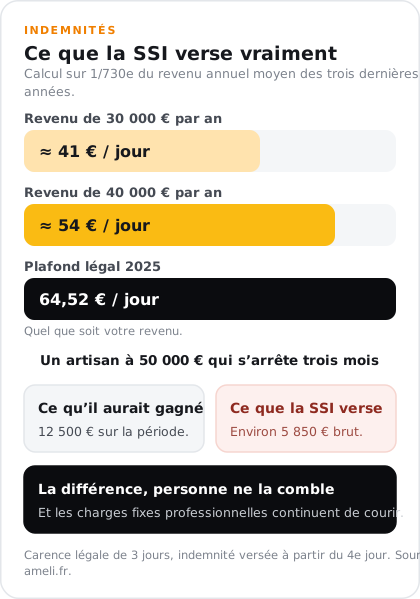
On entend souvent qu'un indépendant doit attendre 90 jours avant de toucher quoi que ce soit. C'est faux. Le délai de carence légal à la SSI est de 3 jours, identique au régime général. L'indemnité est versée à partir du 4e jour d'arrêt.
Mais le vrai sujet n'est pas le délai. C'est le montant.
Les indemnités journalières SSI sont calculées sur 1/730e de votre revenu annuel moyen des 3 dernières années. Pour un TNS qui gagne 30 000 € par an, ça donne environ 41 €/jour. Pour 40 000 €, environ 54 €/jour. Le plafond légal 2025 est de 64,52 €/jour brut, quel que soit votre revenu (source : ameli.fr).
Un artisan qui gagne 50 000 € par an et s'arrête trois mois touche environ 5 850 € brut d'indemnités. Son revenu habituel sur la même période : 12 500 €. La différence, personne ne la comble sauf lui. Ses charges fixes professionnelles, elles, continuent de courir.
La comparaison qui dérange : salarié vs TNS
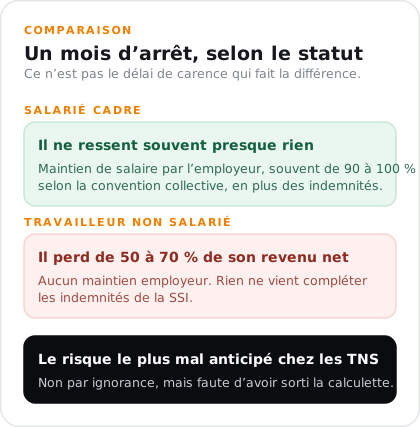
Un salarié cadre s'arrête un mois : entre le maintien de salaire de l'employeur (souvent 90 à 100 % selon la convention collective) et les indemnités SS, il ne ressent souvent pas grand chose financièrement.
Un TNS s'arrête un mois : il perd entre 50 et 70 % de son revenu net. Le salarié bénéficie d'un maintien employeur. Le TNS, non. C'est ça la vraie différence, pas le délai de carence.
C'est pour ça que l'arrêt maladie est le risque le plus mal anticipé chez les TNS. Non pas parce qu'ils ignorent que la couverture est limitée, mais parce qu'ils n'ont jamais sorti la calculette.
Invalidité et décès : les chiffres officiels de la SSI
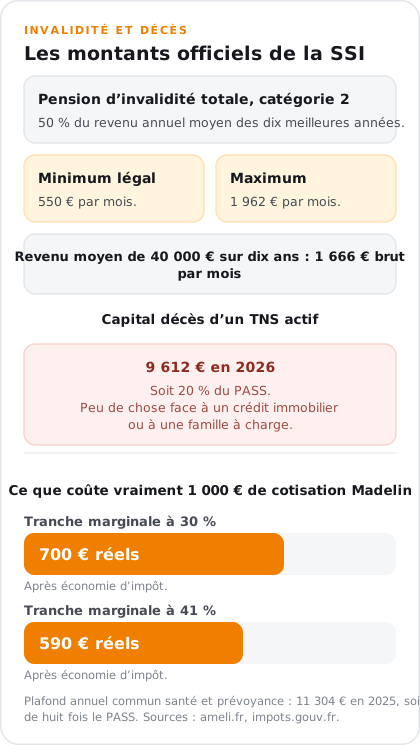
En cas d'invalidité totale (catégorie 2, ne peut plus exercer), la pension SSI est calculée à 50 % du revenu annuel moyen des 10 meilleures années. Minimum légal 2025 : 550 €/mois. Maximum : 1 962 €/mois. Pour un TNS dont le revenu moyen sur 10 ans est de 40 000 €, la pension brute est de 1 666 €/mois avant impôt (source : ameli.fr, revalorisation +2,2 % au 1er janvier 2025).
Le capital décès SSI pour un TNS actif cotisant est fixé à 9 612 € en 2026 (20 % du PASS 2026, source : ameli.fr). Un salarié sans prévoyance collective touche 3 977 € de base, mais la quasi-totalité des salariés bénéficient d'une prévoyance d'entreprise qui porte ce montant à plusieurs années de salaire brut.
9 612 €, c'est peu face à un crédit immobilier ou à une famille à charge.
Le contrat Madelin prévoyance : à qui ça sert et à quel coût réel
Le contrat Madelin prévoyance permet aux TNS de se constituer une protection complémentaire déductible fiscalement. Les cotisations viennent en déduction du revenu imposable, dans la limite d'un plafond annuel commun santé + prévoyance de 11 304 € en 2025 (3 % de 8 fois le PASS, source : impots.gouv.fr).
Pour un TNS à 30 % de tranche marginale d'imposition, 1 000 € de cotisation Madelin prévoyance coûtent réellement 700 € après économie fiscale. À 41 % de TMI : 590 €.
Ce qu'un contrat Madelin bien construit peut couvrir :
Indemnités journalières complémentaires, au-delà du plafond SSI
Délai de carence choisi selon votre situation (3 jours, 15 jours, 30 jours ou 90 jours, le délai influe directement sur le coût)
Frais généraux professionnels pendant l'arrêt (loyer de cabinet, charges fixes)
Rente invalidité pour maintenir le niveau de vie
Capital décès ou rente conjoint
Un point souvent ignoré : les micro-entrepreneurs sous régime micro-fiscal ne peuvent pas bénéficier de la déduction Madelin. Cette option n'est ouverte qu'aux TNS au régime réel (BIC ou BNC réel).
Ce qu'on voit depuis 20 ans dans l'Hérault
Dans notre cabinet à Saint-André-de-Sangonis, on reçoit régulièrement des artisans, commerçants et professions libérales de l'Hérault qui découvrent leur situation à l'occasion d'un projet : achat immobilier, naissance, ou une simple question sur ce qui se passerait si.
La plupart n'avaient juste pas fait le calcul. Et quand on le fait ensemble en rendez-vous, il y a souvent une surprise. Un contrat Madelin prévoyance bien calibré coûte souvent moins que prévu, surtout après déduction fiscale.
Chez Courtiers For You, on compare parmi plus de 40 partenaires assureurs selon votre secteur d'activité, votre revenu, et ce que vous avez déjà en protection. Le service est gratuit : c'est l'assureur qui nous rémunère.
Questions fréquentes sur la prévoyance TNS
Le délai de carence SSI est-il vraiment de 3 jours pour les indépendants ?
Oui. Le délai légal est de 3 jours, identique au régime général. La confusion vient souvent des contrats Madelin eux-mêmes, qui proposent des délais de carence contractuels de 30 ou 90 jours pour couvrir uniquement les arrêts longs à un coût réduit. Ce n'est pas la règle SSI, c'est un choix contractuel.
Un micro-entrepreneur peut-il souscrire un contrat Madelin prévoyance ?
Pas s'il reste sous le régime micro-fiscal. Le contrat Madelin est réservé aux TNS au régime réel. Un auto-entrepreneur peut souscrire une prévoyance individuelle classique, mais sans l'avantage fiscal Madelin. S'il opte pour le régime réel, il devient éligible.
Est-il possible d'ouvrir un contrat Madelin prévoyance en cours d'année ?
Oui, à condition d'être affilié à la SSI et à jour de ses cotisations obligatoires. La déduction fiscale est proratisée sur l'année en cours. Il n'y a pas de période d'attente minimale.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.