
Accueil › Ressources
Ressources
Sébastien
Ce que la Sécurité sociale rembourse aujourd'hui pour un TNS
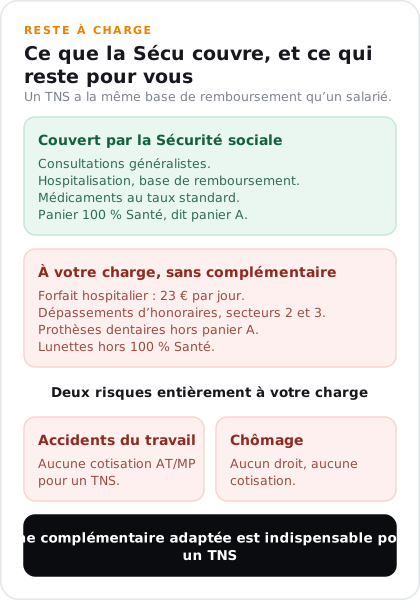
Depuis l'intégration du RSI dans la Sécurité sociale (effective en 2020), les bases de remboursement des TNS sont alignées sur celles du régime général. Consultation chez un médecin généraliste, hospitalisation, médicaments : les taux de prise en charge sont les mêmes que pour un salarié.
Ce qui reste différent : les TNS ne cotisent pas aux accidents du travail et maladies professionnelles, et n'y ont pas droit. Ils ne cotisent pas au chômage non plus. Ces deux risques restent entièrement à leur charge.
Par ailleurs, les remboursements SS seuls ne couvrent pas le forfait journalier hospitalier (23 €/jour depuis mars 2026), les dépassements d'honoraires en secteur 2 et 3, ni les prothèses dentaires et lunettes hors panier 100 % Santé. Pour tout ça, il faut une complémentaire.
Contrat Madelin santé : qui y a vraiment droit
Le contrat Madelin santé permet de déduire les cotisations de mutuelle du revenu imposable. L'avantage est réel, mais il ne s'applique pas à tout le monde.
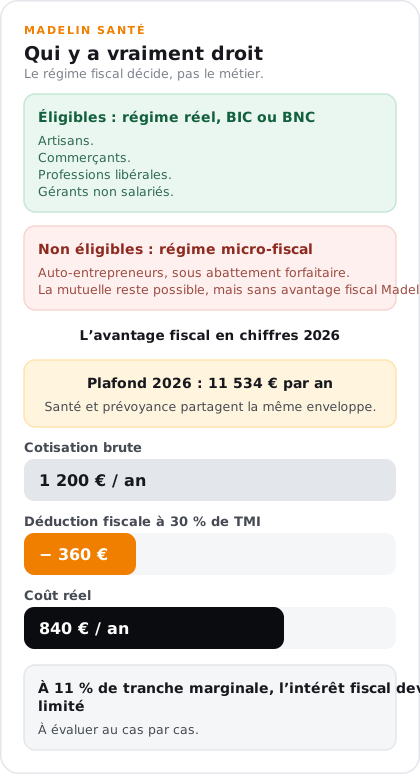
Sont éligibles : les artisans, commerçants, professions libérales et gérants non-salariés au régime réel d'imposition (BIC ou BNC réel). Ce que beaucoup ignorent : les micro-entrepreneurs restant sous le régime micro-fiscal n'y ont pas accès. Si vous êtes auto-entrepreneur sous abattement forfaitaire, la déduction Madelin ne s'applique pas.
Le plafond de déduction 2026 est de 11 534 € par an (3 % de 8 PASS, PASS 2026 = 48 060 €, source : Urssaf / Légifrance). Ce plafond est commun à la santé et à la prévoyance : si vous avez déjà un contrat Madelin prévoyance, il s'impute sur la même enveloppe.
L'avantage fiscal est proportionnel à la TMI. À 30 %, une cotisation annuelle de 1 200 € revient à 840 € après déduction. L'intérêt est plus limité si vous êtes dans la tranche à 11 %.
La loi Évin ne vous protège pas
La loi Évin protège les salariés qui quittent leur entreprise : pendant au moins 12 mois après la rupture du contrat, ils peuvent conserver leur mutuelle collective à tarif encadré. C'est une garantie utile pour un salarié qui part à la retraite ou perd son emploi.
Cette protection ne s'applique pas aux TNS. Un indépendant qui cesse son activité, part à la retraite, ou doit arrêter pour raisons médicales doit renégocier son contrat de zéro. Souvent à un âge où les tarifs sont plus élevés, parfois avec un questionnaire médical. Aucun mécanisme légal n'impose à l'assureur de maintenir les garanties.
C'est souvent la première chose que les indépendants apprennent quand c'est trop tard. Avant de signer, vérifiez ce qui se passe à la retraite.
Ce que coûte une bonne mutuelle TNS en 2026
Le coût moyen d'une mutuelle santé pour un TNS est d'environ 75 €/mois pour une couverture standard (données comparateurs, 2025). Les cotisations des organismes complémentaires ont augmenté de 8,2 % en 2024, selon le rapport DREES publié en décembre 2025. En 2026, la hausse annoncée par la Mutualité française est de 4,3 % en moyenne sur les contrats individuels. Les TNS, qui financent seuls leur couverture sans participation employeur, absorbent ces hausses intégralement.
Par profil approximatif :
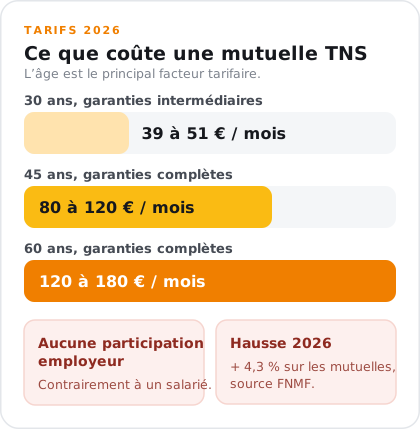
30 ans, couverture intermédiaire : entre 39 et 51 €/mois
45 ans, couverture complète : entre 80 et 120 €/mois
60 ans, couverture complète : entre 120 et 180 €/mois selon les garanties
L'âge est le principal facteur tarifaire. La zone géographique joue aussi : la Corse-du-Sud, par exemple, affiche des tarifs environ 35 % plus élevés que la moyenne nationale.
Les quatre points à vérifier avant de signer
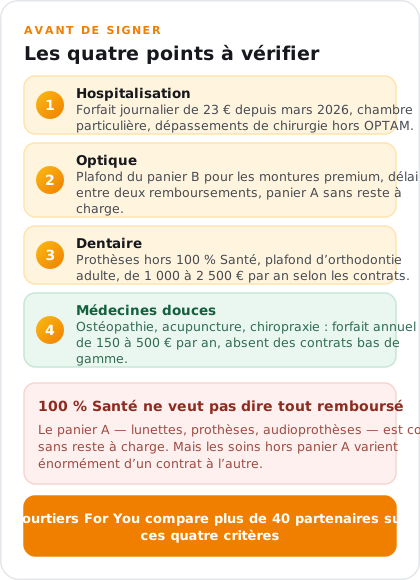
Hospitalisation : forfait journalier (23 €/jour depuis mars 2026, non remboursé par la SS), chambre particulière, dépassements d'honoraires en chirurgie hors OPTAM
Optique : plafond annuel panier B (montures premium), délai entre deux remboursements
Dentaire : prothèses hors panier 100 % Santé, plafond orthodontie adulte (1 000 à 2 500 €/an selon les contrats)
Médecines douces : forfait annuel pour ostéopathie, acupuncture, chiropractie, les contrats sérieux prévoient de 150 à 500 €/an
Le 100 % Santé rembourse bien les soins du panier A (lunettes, prothèses dentaires, audioprothèses sans reste à charge). Mais les soins hors panier A, eux, varient énormément d'un contrat à l'autre.
Comment on travaille avec les TNS de l'Hérault
Chez Courtiers For You à Saint-André-de-Sangonis, on accompagne des artisans, commerçants, professions libérales et indépendants depuis plus de 20 ans. On compare les offres parmi plus de 40 partenaires. On vérifie les conditions de maintien à la retraite et on s'assure que le contrat Madelin est adapté à votre régime fiscal avant de vous proposer quoi que ce soit. Le service est gratuit.
Questions fréquentes sur la mutuelle santé TNS
Un auto-entrepreneur peut-il déduire sa mutuelle santé avec le contrat Madelin ?
Non, s'il reste sous le régime micro-fiscal. La déduction Madelin est réservée aux TNS au régime réel. Un auto-entrepreneur peut souscrire une mutuelle individuelle classique, mais sans l'avantage fiscal Madelin. S'il opte pour le régime réel, il devient éligible.
Que se passe-t-il pour ma mutuelle quand je pars à la retraite en tant que TNS ?
Contrairement aux salariés, vous ne bénéficiez d'aucun maintien automatique (la loi Évin ne s'applique pas). Vous devez renégocier un contrat individuel, souvent à un tarif plus élevé lié à l'âge. Certains assureurs prévoient des clauses contractuelles de maintien, mais rien n'y est imposé par la loi. À vérifier avant de souscrire.
Le plafond Madelin est-il différent pour la santé et pour la prévoyance ?
Non, c'est le même. Les cotisations Madelin santé et Madelin prévoyance s'imputent ensemble sur un plafond commun de 11 534 € en 2026. Si vous avez déjà un contrat prévoyance Madelin, il faut déduire ces cotisations pour connaître la capacité restante pour la santé.
Sources
Urssaf, Plafond annuel de la Sécurité sociale 2026 : https://www.urssaf.fr/accueil/actualites/plafond-annuel-securite-sociale.html
Légifrance, Arrêté du 22 décembre 2025 fixant le plafond : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000053143451
Apicil, IJ artisans-commerçants 2026 : https://pro.apicil.com/prevoyance/artisans-commercants-prestations-assurance-maladie/
Service-public.fr, IJSS montants 2026 : https://www.service-public.gouv.fr/particuliers/actualites/A18779
Éditions Tissot, Montant maximal IJSS février 2026 : https://www.editions-tissot.fr/actualite/droit-du-travail/arret-maladie-le-montant-maximal-des-indemnites-journalieres-de-securite-sociale-a-compter-du-1er-fevrier-2026
Légifrance, Arrêté du 27 février 2026 forfait hospitalier : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000053594224
Ameli.fr, Le forfait hospitalier : https://www.ameli.fr/assure/remboursements/reste-charge/forfait-hospitalier
Bpifrance Création, Indemnités journalières TNS : https://bpifrance-creation.fr/boiteaoutils/indemnites-journalieres
DREES, Rapport 2025 sur les organismes complémentaires (données 2024) : https://drees.solidarites-sante.gouv.fr/publications-communique-de-presse-documents-de-reference/rapports/251218-rapport-organismes-compl%C3%A9mentaires
Economie.gouv.fr, Ce qui change au 1er janvier 2026 : https://www.economie.gouv.fr/entreprises/entreprises-ce-qui-change-au-1er-janvier-2026-0

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.