
Accueil › Ressources
Ressources
Sébastien
Montpellier et l'Hérault : des risques que votre assurance doit vraiment couvrir
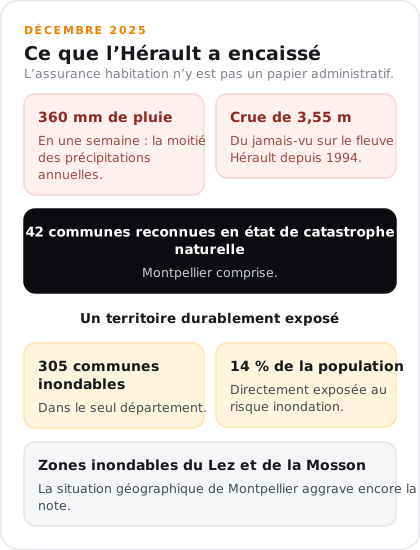
360 mm de pluie en une semaine. C'est ce que Montpellier a encaissé en décembre 2025, soit la moitié des précipitations annuelles en quelques jours. Le fleuve Hérault a atteint une crue de 3,55 mètres, du jamais-vu depuis 1994. Résultat : 42 communes du département reconnues en état de catastrophe naturelle, dont Montpellier elle-même.
Ce n'est pas un épisode isolé. L'Hérault compte 305 communes inondables et 14 % de sa population est directement exposée au risque inondation. Si vous êtes propriétaire ou locataire à Montpellier, votre assurance habitation n'est pas un simple papier administratif, c'est votre filet de sécurité face à des événements climatiques de plus en plus fréquents et violents.
Pourquoi votre prime d'assurance habitation explose à Montpellier
Si vous avez ouvert votre dernier avis d'échéance avec une grimace, vous n'êtes pas seul. Voici ce qui se passe concrètement sur le marché :
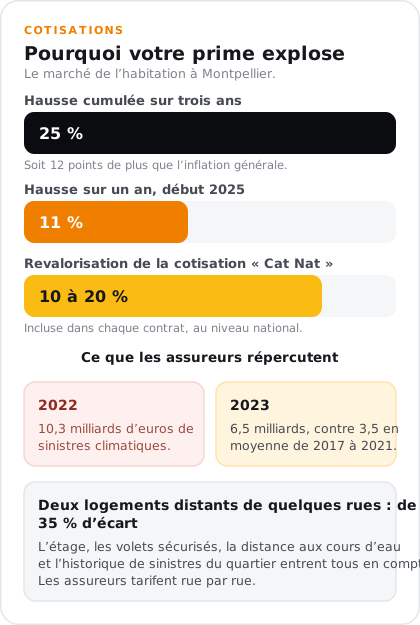
+12 % à +20 % d'augmentation sur les cotisations habitation à Montpellier ces dernières années, portées par l'explosion des coûts liés aux catastrophes naturelles.
En début 2025, la facture moyenne a bondi de 11 % en un an.
Sur trois ans, la hausse cumulée atteint 25 %, soit 12 points de plus que l'inflation générale.
La cotisation "Cat Nat" (catastrophe naturelle), incluse dans chaque contrat, a été revalorisée de 10 à 20 % au niveau national.
En France, les sinistres climatiques ont coûté 10,3 milliards d'euros en 2022 et 6,5 milliards en 2023, contre une moyenne de 3,5 milliards entre 2017 et 2021. Les assureurs répercutent ces coûts. Et à Montpellier, la situation géographique (zones inondables du Lez et de la Mosson) aggrave encore la note.
Ce que beaucoup ignorent : deux logements situés à quelques rues d'écart peuvent avoir des primes qui varient de 20 à 35 %. L'étage, la présence de volets sécurisés, la distance aux cours d'eau, l'historique de sinistres du quartier, tout compte. Les assureurs affinent leurs tarifs grâce à la géolocalisation et aux données sinistres, commune par commune, rue par rue.
Les garanties essentielles : ce que votre contrat doit absolument inclure
Si vous êtes locataire
La loi vous impose un minimum : la garantie des risques locatifs (incendie, explosion, dégâts des eaux). Mais ce minimum légal ne couvre ni vos biens personnels, ni votre responsabilité envers les voisins. À Montpellier, s'en tenir au strict minimum est un pari risqué.
Si vous êtes propriétaire
Aucune obligation légale stricte (hors copropriété), mais ne pas s'assurer serait une erreur majeure. Les sinistres les plus courants restent les dégâts des eaux, suivis de l'incendie et du cambriolage.
Les garanties prioritaires pour tout le monde à Montpellier
Catastrophes naturelles et tempêtes, indispensable dans l'Hérault. L'indemnisation n'est déclenchée qu'après publication d'un arrêté interministériel reconnaissant l'état de catastrophe naturelle pour votre commune. Vous disposez alors de 30 jours pour déclarer votre sinistre.
Dégâts des eaux, le sinistre numéro un en fréquence, amplifié par les épisodes méditerranéens.
Incendie et explosion, couverture de base, mais vérifiez les plafonds et exclusions.
Cambriolage et vandalisme, Montpellier est une grande agglomération, le risque existe.
Bris de glace et gel des canalisations, souvent sous-estimés, surtout pour les maisons individuelles.
Depuis 2025, de nouvelles options émergent : couverture du matériel de télétravail, protection des objets connectés, garanties liées aux installations d'énergies renouvelables (panneaux solaires, bornes de recharge). Si votre contrat date de plusieurs années, il y a de fortes chances qu'il ne couvre pas ces usages.
Comment payer moins cher sans sacrifier vos garanties
Sur un marché où les primes grimpent chaque année, deux leviers font réellement la différence :
1. Comparer objectivement, pas sur un seul critère prix. Les plateformes en ligne agrègent des dizaines de tarifs, mais les écarts dépendent de votre quartier, de votre surface, de vos équipements de sécurité. Un comparateur ne connaît pas votre situation personnelle. Un courtier en assurance à Montpellier qui connaît le terrain, si.
2. Rechallenger votre contrat chaque année. Depuis le 1er juin 2023, la résiliation est possible "en trois clics" pour les contrats conclus en ligne. Mais encore faut-il savoir vers quoi basculer. C'est là qu'un accompagnement humain change tout.
Ce que fait concrètement Courtiers For You pour vous
Chez Courtiers For You, cabinet de courtage indépendant basé dans l'Hérault, on ne se contente pas de vous trouver un contrat et de disparaître. Voici comment on travaille :
On compare plus de 40 partenaires assureurs pour trouver le meilleur rapport garanties/prix adapté à votre logement, votre quartier, vos besoins réels.
Chaque année, on rechallenge vos contrats. Le marché bouge, les tarifs évoluent, de nouvelles offres apparaissent. On ne vous laisse pas payer plus pour moins.
Un conseiller dédié vient vous rencontrer, chez vous ou sur votre lieu de travail à Montpellier et dans tout l'Hérault. Pas un chatbot, pas un numéro surtaxé : une personne qui vous connaît.
Notre service est 100 % gratuit pour vous. Nos honoraires sont pris en charge par les compagnies d'assurance. Zéro frais, zéro engagement.
Avec plus de 30 ans d'expérience et une connaissance fine des spécificités locales (zones inondables, quartiers à risque, évolutions réglementaires) on sait exactement quelles garanties sont indispensables ici et lesquelles sont superflues ailleurs.
Faites auditer votre assurance habitation gratuitement
Que vous soyez propriétaire ou locataire à Montpellier ou dans l'Hérault, il y a de fortes chances que votre contrat actuel soit trop cher, mal calibré, ou les deux. Les hausses tarifaires s'accumulent, les risques locaux s'intensifient, et les garanties dont vous avez besoin aujourd'hui ne sont probablement pas celles d'il y a trois ans.
Contactez Courtiers For You pour un audit gratuit et sans engagement de votre assurance habitation. On analyse votre contrat, on identifie les trous de garantie et les surcoûts inutiles, et on vous propose des alternatives concrètes. Un conseiller vous rappelle sous 48 h, ou vient directement vous rencontrer.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.