
Accueil › Ressources
Ressources
Sébastien
Livret A à 1,50 %, fonds euros à 2,65 % : où va l'épargne en 2026 ?
Le Livret A est passé à 1,50 % en février 2026. Les fonds euros de l'assurance vie affichent 2,65 % en moyenne pour 2025 selon France Assureurs et l'ACPR. Ce n'est pas catastrophique, mais pour un épargnant qui cherche à financer sa retraite ou à faire fructifier un capital sur 5 à 8 ans, la marge est limitée.
Les marchés actions offrent plus, mais au prix d'une volatilité que beaucoup ne souhaitent pas assumer. Entre ces deux extrêmes, les fonds structurés occupent une place particulière : un rendement conditionnel connu à l'avance, une formule transparente dès la souscription, et une protection du capital plus ou moins étendue selon le produit. Le marché français a d'ailleurs fortement progressé, passant de 23 milliards d'euros en 2021 à près de 60 milliards en 2025, dont 80 % distribués via l'assurance vie (source : cartographie ACPR-AMF, mars 2025).
Ce n'est pas une solution universelle. Mais pour certains profils, notamment des indépendants et dirigeants de l'Hérault qui cherchent à dynamiser leur assurance vie ou leur PER sans s'exposer aux aléas des marchés, c'est un outil qui mérite d'être compris.
Qu'est-ce qu'un fonds structuré ?
Un fonds structuré est un produit financier dont la formule est entièrement définie à l'avance : durée fixe, sous-jacent identifié (souvent un indice boursier comme l'Euro Stoxx 50 ou le CAC 40), conditions de remboursement et de coupon transparentes dès la souscription. Vous savez exactement à quelle condition vous récupérez votre capital et à quelle condition vous touchez un rendement.
Techniquement, c'est une obligation émise par une grande banque (BNP Paribas, Société Générale, Crédit Agricole, Natixis...) qui combine deux éléments : une partie obligataire qui assure la protection du capital, et une partie optionnelle qui génère la performance selon l'évolution du sous-jacent. La durée moyenne des produits distribués en France est de 5,4 ans, avec un remboursement anticipé possible dès la première année si les conditions de marché le permettent.
Deux grandes familles existent selon le mécanisme de versement du coupon :
L'Athéna : pas de coupon distribué pendant la vie du produit. Les coupons s'accumulent grâce à un effet mémoire. Si le produit est rappelé anticipativement à l'année 3 (parce que l'indice est remonté au niveau initial), vous recevez d'un coup 3 × le coupon annuel défini à la souscription.
Le Phoenix : coupons versés périodiquement (trimestriels ou annuels), sous condition que l'indice reste au-dessus d'un seuil. Mieux adapté aux épargnants qui souhaitent percevoir des revenus réguliers pendant la durée du produit.
Capital garanti ou capital protégé : une distinction qui change tout
Données 2026 · Sources : AMF, cartographie ACPR-AMF mars 2025
C'est le point le plus important avant d'investir, et celui qui est le plus souvent mal compris.
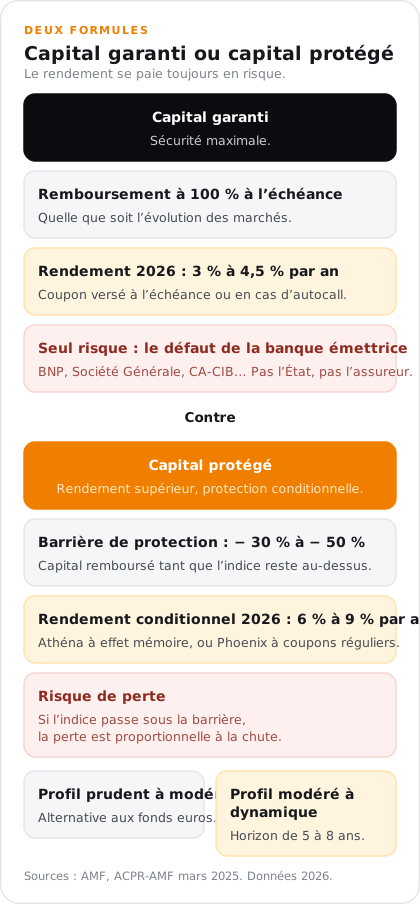
Capital garanti : le remboursement à 100 % de votre mise est contractuellement assuré à l'échéance, quelles que soient les conditions de marché. Le seul risque résiduel est le défaut de la banque émettrice. En contrepartie, le rendement est plus modeste : 3 % à 4,5 % par an en 2026.
Capital protégé (ou conditionnel) : votre capital n'est remboursé intégralement que si l'indice de référence n'est pas tombé en dessous d'une barrière définie, souvent fixée à 60 % ou 70 % du niveau initial (soit une baisse de -30 % à -40 %). Si l'indice franchit cette barrière à la baisse et reste en dessous à l'échéance, vous perdez du capital proportionnellement à la chute de l'indice. En contrepartie, le rendement potentiel est plus élevé : 6 % à 9 % par an sous forme de coupon conditionnel.
Un exemple concret : si vous investissez 10 000 € sur un Athéna avec une barrière à -40 % et un coupon annuel de 7 %, et que l'indice n'a jamais perdu plus de 40 % pendant les 5 ans du produit, vous récupérez 10 000 € à l'échéance + les coupons accumulés. En revanche, si l'indice est à -55 % à la date de remboursement final, vous récupérez 4 500 € (soit 10 000 × (1 - 0,55)).
Les fonds structurés dans une assurance vie
Dans un contrat d'assurance vie multisupport, les fonds structurés sont commercialisés sous forme d'unités de compte (UC), au même titre que des fonds actions ou des SCPI. Ils s'ajoutent au fonds euros ou s'y substituent partiellement selon votre stratégie.
L'enveloppe assurance vie apporte des avantages propres :
Capitalisation sans fiscalité annuelle. Les gains générés à l'intérieur du contrat ne sont pas imposés chaque année. La fiscalité ne s'applique qu'au moment des rachats.
Fiscalité réduite après 8 ans. Abattement annuel sur les gains de 4 600 € pour une personne seule, 9 200 € pour un couple. Au-delà, la taxation sur les gains est de 7,5 % + 17,2 % de prélèvements sociaux pour les contrats alimentés à moins de 150 000 €.
Transmission avantageuse. Les sommes versées avant 70 ans bénéficient d'un abattement de 152 500 € par bénéficiaire désigné en cas de décès.
Protection renforcée sur le risque émetteur. Dans une assurance vie, c'est l'assureur qui détient l'actif structuré. En cas de défaut de la banque émettrice, c'est l'assureur qui supporte la perte en premier, et non directement l'assuré, ce qui est plus protecteur qu'un investissement en compte-titres.
Les fonds structurés dans un PER individuel
Simulation indicative · Fiscalité sortie variable · PS PER : 18,6 % depuis janvier 2026
Le PER d'assurance fonctionne comme une assurance vie dédiée à la retraite. En gestion libre, vous pouvez allouer une partie de vos versements sur des UC structurées, à côté du fonds euros.
La combinaison PER + fonds structurés a un double intérêt que peu d'épargnants exploitent pleinement.
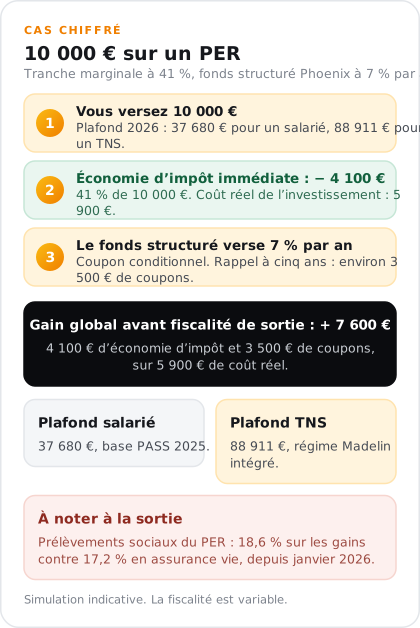
L'avantage fiscal à l'entrée. Vos versements PER sont déductibles de votre revenu imposable. Pour 2026, les plafonds sont calculés sur vos revenus 2025 et le PASS 2025 (47 100 €) : 10 % des revenus professionnels de 2025, avec un maximum de 37 680 € pour un salarié. Pour un dirigeant TNS, le plafond peut atteindre 88 911 €. Pour un contribuable à 41 % de TMI qui verse 10 000 €, l'économie d'impôt immédiate est de 4 100 €. Ces 10 000 € peuvent ensuite être investis sur un structuré visant 7 % par an conditionnel.
Le report des plafonds non utilisés. Depuis janvier 2026, les plafonds PER non consommés sont reportables sur 5 ans, contre 3 ans auparavant. Si vous n'avez pas versé les années précédentes, vous pouvez réaliser un versement significatif en rattrapage.
Un point fiscal à connaître sur la sortie. Depuis janvier 2026, les prélèvements sociaux sur les sorties PER sont passés à 18,6 % (contre 17,2 % pour l'assurance vie). L'avantage fiscal à l'entrée reste largement supérieur à cet écart dans la plupart des situations, mais il est utile de le comparer au cas par cas avec votre courtier. À noter également : depuis janvier 2026, les versements effectués après 70 ans ne sont plus déductibles.
Rendements 2026 : les ordres de grandeur
Sources : Banque de France · France Assureurs · ACPR · Données 2026 indicatives
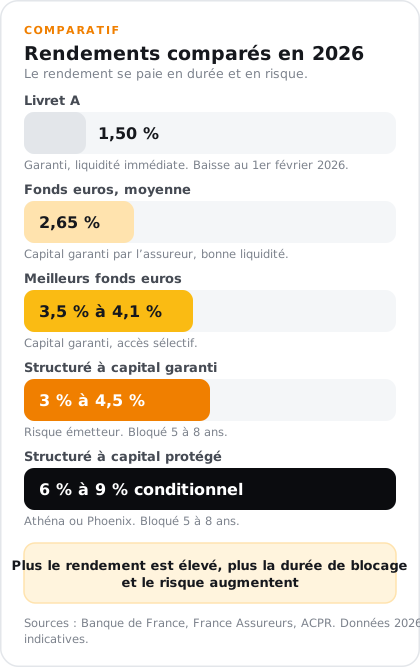
Pour contextualiser les rendements des fonds structurés par rapport aux alternatives disponibles en 2026 :
Livret A : 1,50 % net depuis février 2026
Fonds euros (moyenne nationale) : 2,65 % pour 2025 (France Assureurs / ACPR), entre 2,5 % et 2,7 % attendu pour 2026
Meilleurs fonds euros (Ampli, Carac, Garance) : 3,50 % à 4,10 % en 2025
Fonds structuré capital garanti : 3 % à 4,5 % par an, quelle que soit l'évolution des marchés
Fonds structuré capital protégé (Athéna) : 6 % à 9 % par an conditionnel, avec effet mémoire sur les coupons
Fonds structuré capital protégé (Phoenix) : 6 % à 8 % par an conditionnel, avec versements périodiques
Ces rendements conditionnels ne sont pas garantis. Ils sont perçus à l'échéance ou lors d'un rappel anticipé, sous réserve que l'indice de référence respecte les conditions de la formule.
Les risques à ne pas minimiser
Les fonds structurés ne sont pas des placements sans risque. Quatre points de vigilance s'imposent.
Le risque émetteur. Le produit structuré est une créance sur la banque qui l'a émis. En cas de défaut de BNP Paribas ou de la Société Générale, vous pouvez perdre tout ou partie de votre capital, même si les marchés ont été favorables. Ce risque est faible pour les grandes banques françaises notées A ou AA, mais il n'est pas théorique.
Le risque d'illiquidité. L'argent investi est bloqué jusqu'à l'échéance ou jusqu'à un rappel anticipé. Une sortie avant terme est techniquement possible, mais elle se fait à la valeur de marché du moment, souvent décotée par rapport au capital investi.
Le risque de perte en capital. Sur les produits à capital protégé, si le sous-jacent franchit la barrière à la baisse et y reste à l'échéance, la perte est proportionnelle à la chute de l'indice. Une barrière à -40 % ne protège pas contre une chute de -60 %.
Le risque de complexité. Certains produits utilisent des indices synthétiques à dividendes décotés qui réduisent artificiellement la performance du sous-jacent. La formule est définie à l'avance, mais elle peut être difficile à interpréter sans accompagnement.
Cinq points à vérifier avant de souscrire
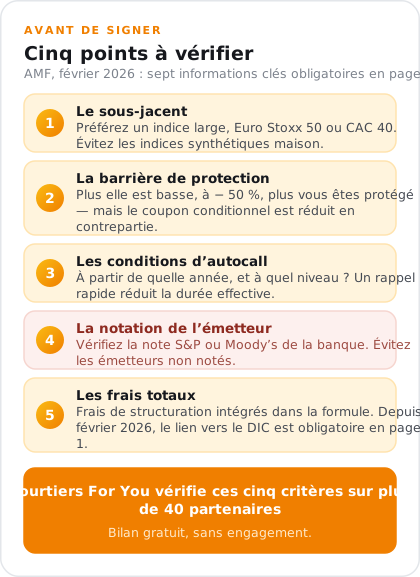
Courtiers For You compare ces critères sur 40+ partenaires · Bilan gratuit sans engagement
Depuis février 2026, l'AMF recommande que tout document commercial d'un produit structuré affiche en première page sept informations clés, dont l'accès au DIC (Document d'Information Clé, obligatoire sous la réglementation PRIIPs). Avant toute souscription, vérifiez :
La nature du sous-jacent. Un indice large et transparent (Euro Stoxx 50, CAC 40) est préférable à un indice synthétique maison difficile à suivre.
Le niveau de la barrière de protection. Plus elle est basse (-50 % vs -30 %), plus la protection est étendue mais plus le coupon est réduit. Comparez les formules.
Les conditions d'autocall. À partir de quelle date peut-il y avoir un rappel anticipé ? À quel niveau de l'indice ? Avec quel coupon ?
La notation de l'émetteur. Vérifiez la note de crédit de la banque (Standard & Poor's, Moody's). Évitez les émetteurs non notés.
Les frais totaux. Les frais de structuration sont intégrés dans la formule et n'apparaissent pas toujours clairement. Le DIC doit les mentionner. Un courtier indépendant peut vous aider à les identifier et à comparer des produits aux formules similaires.
Notre accompagnement dans l'Hérault
Chez Courtiers For You, cabinet de courtage indépendant basé à Saint-André-de-Sangonis, nous accompagnons les épargnants de l'Hérault sur leurs placements depuis plus de 20 ans. Les fonds structurés font partie des outils que nous proposons à certains profils, après analyse complète de la situation, jamais de façon systématique.
Notre rôle :
Analyser votre situation (horizon de placement, tranche marginale d'imposition, capacité à bloquer les fonds, profil de risque)
Sélectionner les produits parmi plus de 40 partenaires assureurs et émetteurs
Comparer les sous-jacents, les barrières, les notations émetteurs et les frais réels
Vous expliquer la formule et les scénarios de performance avant toute décision
Assurer le suivi du produit jusqu'à l'échéance ou le rappel anticipé
Les fonds structurés ne conviennent pas à tout le monde. Un bilan gratuit permet de vérifier si c'est adapté à votre situation, et dans quelle enveloppe (assurance vie ou PER) les intégrer de façon cohérente.
Questions fréquentes sur les fonds structurés
Qu'est-ce qu'un fonds structuré en assurance vie ?
C'est une unité de compte dont la formule de performance est définie à l'avance : durée fixe, indice de référence identifié, conditions de remboursement transparentes dès la souscription. Il se distingue du fonds euros (capital garanti par l'assureur, rendement limité) et des UC actions classiques (performance non définie à l'avance).
Peut-on perdre son capital avec un produit structuré ?
Oui, si le produit est à capital protégé et que l'indice de référence franchit la barrière à la baisse et reste en dessous à l'échéance. Avec un produit à capital garanti, la seule perte possible est le défaut de la banque émettrice. Il est donc important de distinguer les deux familles avant de souscrire.
Quel rendement attendre d'un fonds structuré en 2026 ?
De 3 % à 4,5 % par an pour les produits à capital garanti, et de 6 % à 9 % par an (conditionnel) pour les produits à capital protégé de type Athéna ou Phoenix. Ces rendements sont perçus à l'échéance ou lors d'un rappel anticipé, sous réserve que les conditions de marché soient respectées.
Comment fonctionne un fonds structuré dans un PER ?
Dans un PER d'assurance en gestion libre, vous pouvez allouer une partie de vos versements sur des unités de compte structurées. Vous bénéficiez à la fois de la déductibilité fiscale à l'entrée (jusqu'à 88 911 € pour un TNS en 2026) et du potentiel de rendement supérieur au fonds euros. L'horizon long terme du PER est structurellement compatible avec les durées de blocage des produits structurés.
Quelle différence entre capital garanti et capital protégé ?
Le capital garanti est remboursé à 100 % à l'échéance quelles que soient les conditions de marché (risque émetteur uniquement). Le capital protégé n'est remboursé intégralement que si l'indice reste au-dessus d'une barrière définie pendant toute la vie du produit. Si l'indice passe en dessous de cette barrière et y reste à l'échéance, la perte est proportionnelle à la chute de l'indice.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.