
Accueil › Ressources
Ressources
Sébastien

Quand un épisode méditerranéen s’abat sur l’Hérault, quelques heures de pluie intense suffisent à inonder des rues, des garages et des rez-de-chaussée. Une fois l’eau retirée, une autre épreuve commence : obtenir de son assureur une indemnisation juste, dans les règles et sans perdre de temps.
Voici les réflexes qui comptent, dans l’ordre où ils se présentent, et les erreurs qui coûtent cher.
Inondation, tempête, dégât des eaux : de quelle garantie relève votre sinistre ?
Tout ne se règle pas de la même façon. Une inondation provoquée par le débordement d’un cours d’eau ou par un ruissellement exceptionnel relève en principe de la garantie catastrophe naturelle. Elle indemnise les dommages matériels directs causés par un événement naturel d’une intensité anormale, et elle est automatiquement incluse dans les contrats qui couvrent les dommages aux biens : votre multirisque habitation, l’assurance de vos locaux professionnels, l’assurance tous risques de votre voiture.
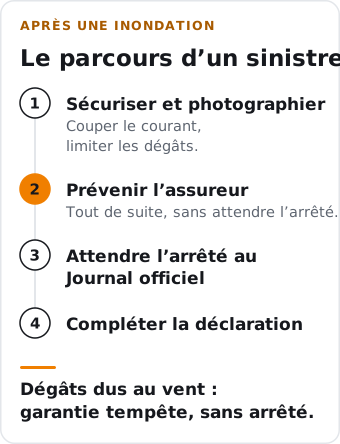
Le vent, lui, obéit à une autre règle. Les toitures arrachées, les arbres tombés sur une clôture ou une véranda relèvent de la garantie tempête, que le Code des assurances rend obligatoire dans les contrats dommages aux biens. Elle joue sans attendre la moindre reconnaissance officielle, selon les franchises et plafonds de votre contrat.
Enfin, une infiltration par une toiture ou une canalisation qui cède relève souvent de la garantie dégât des eaux. Dans une même nuit d’orage, les trois peuvent se croiser : c’est pourquoi la déclaration doit décrire précisément l’origine de chaque dommage.

Que faire dans les premières heures ?
Votre sécurité passe avant tout le reste : coupez l’électricité et le gaz si l’eau a atteint les installations, et ne rentrez pas dans un logement dont la structure vous inquiète. Ensuite, trois gestes préparent une indemnisation solide.
Photographier et filmer avant de nettoyer : la hauteur d’eau sur les murs, chaque pièce, les objets abîmés, la rue. Les témoignages de voisins sont aussi utiles.
Limiter l’aggravation des dégâts : pomper, aérer, bâcher, mettre à l’abri ce qui peut l’être. L’assuré doit prendre les mesures raisonnables pour éviter que les dommages ne s’étendent, et les frais de pompage, de nettoyage et de désinfection sont en principe pris en charge.
Garder les preuves de valeur : factures d’achat ou de réparation, actes notariés, contrats de location, relevés bancaires. Ne jetez pas un appareil ou un meuble abîmé avant d’avoir l’accord de votre assureur ou le passage de l’expert.
Faut-il attendre l’arrêté de catastrophe naturelle pour déclarer ?
Non, et attendre peut vous faire perdre un temps précieux. La reconnaissance de catastrophe naturelle suit une procédure en plusieurs temps : la commune dépose une demande auprès du préfet, une commission interministérielle l’examine, puis un arrêté interministériel publié au Journal officiel reconnaît l’état de catastrophe naturelle pour une zone et une période données. Cela prend du temps.
Vous devez, vous, prévenir votre assureur dès que vous avez connaissance du sinistre, par tout moyen, puis compléter votre déclaration. Le Code des assurances fixe en plus un délai maximal qui court à compter de la publication de l’arrêté : il est rappelé dans votre contrat et sur service-public.gouv.fr. Signalez aussi les dégâts à votre mairie, pour qu’elle mesure l’ampleur de l’événement et appuie sa demande.
Ce que l’assurance couvre, et ce qu’elle laisse à votre charge
La garantie catastrophe naturelle indemnise les biens déjà couverts par votre contrat, dans les mêmes limites : le bâtiment, le mobilier, les équipements, le matériel professionnel s’il est assuré. Elle ne crée pas de couverture pour un bien qui n’était pas assuré.
Plusieurs points méritent d’être connus à l’avance :
Une franchise légale reste toujours à votre charge. Son montant est fixé par la réglementation et modulé selon la nature des biens, plus élevé pour les biens professionnels.
Les frais indirects, comme la perte d’usage d’une pièce, ne sont pas indemnisés au titre de la catastrophe naturelle.
Le terrain, les végétaux et les plantations sont généralement exclus. Clôtures, piscines et aménagements extérieurs : tout dépend de la manière dont votre contrat les définit.
Votre voiture n’est couverte que si elle est assurée en dommages. Une voiture assurée au tiers n’ouvre pas droit à la garantie catastrophe naturelle.
Pour les professionnels de la plaine littorale, commerçants, artisans, professions libérales, la question des pertes d’exploitation est décisive : elles ne sont prises en charge que si le contrat comporte une garantie dédiée. C’est un point à vérifier à froid, avant l’orage, avec votre assurance de locaux professionnels.

Comment se déroule l’indemnisation ?
Après votre déclaration, l’assureur mandate en général un expert, qui chiffre les dommages contradictoirement avec vous. Préparez une liste détaillée et chiffrée de tout ce qui est perdu ou endommagé, accompagnée de vos justificatifs. Plus elle est complète, moins la discussion porte sur des estimations.
Pour les sinistres reconnus en catastrophe naturelle, la loi encadre le calendrier : l’assureur doit verser une provision, puis l’indemnité, dans des délais fixés à partir de la remise de votre état estimatif des dommages ou de la publication de l’arrêté. Le détail de ces délais figure sur la fiche officielle de service-public.gouv.fr.
Indemnisation insuffisante ou refus : quels recours ?
Si l’offre vous paraît trop basse ou si l’assureur refuse sa garantie, avancez par étapes. Échangez d’abord avec votre interlocuteur habituel, puis écrivez au service réclamation de l’assureur. En l’absence de réponse satisfaisante, vous pouvez saisir gratuitement le médiateur de l’assurance. La voie judiciaire reste ouverte, dans le délai de prescription de deux ans prévu par le Code des assurances.
C’est précisément là qu’un courtier est utile : nous relisons le contrat avec vous, nous constituons le dossier et nous suivons la discussion avec l’assureur. Pour comprendre en amont ce que couvre votre contrat habitation face aux risques propres à la région, lisez aussi notre article sur l’assurance habitation à Montpellier.
Questions fréquentes
Ma commune n’est pas encore reconnue en catastrophe naturelle, dois-je déclarer quand même ?
Oui. Prévenez votre assureur dès que vous constatez les dégâts, sans attendre l’arrêté. Votre déclaration sera rattachée à la garantie catastrophe naturelle si la commune est reconnue.
Puis-je commencer les travaux avant le passage de l’expert ?
Les mesures urgentes, oui : pomper, sécher, bâcher, sécuriser. Pour les réparations et le remplacement des biens, gardez les preuves et obtenez l’accord de votre assureur avant de jeter ou de reconstruire.
Les dégâts causés par le vent pendant l’orage sont-ils couverts ?
Oui, par la garantie tempête de votre contrat dommages aux biens, sans arrêté de catastrophe naturelle, selon les franchises et plafonds prévus au contrat.
Chaque contrat a ses définitions, ses exclusions et ses franchises : la bonne réponse dépend du vôtre. Si vous êtes à Lattes, Pérols, Palavas ou ailleurs dans l’Hérault et que vous voulez faire le point sur votre assurance habitation avant le prochain épisode, ou être accompagné après un sinistre, prenez rendez-vous avec un conseiller ou retrouvez-nous sur notre page courtier à Lattes.
Sources : Service-Public, catastrophes naturelles · Code des assurances, garantie tempête · Service-Public, litige avec l’assureur · France Assureurs, inondations.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.