
Accueil › Ressources
Ressources
Sébastien

Une chute, une hospitalisation, et l’on découvre qu’un parent ne peut plus vivre seul comme avant. Dans l’Hérault comme ailleurs, ce sont souvent les enfants qui doivent, en quelques semaines, comprendre les aides publiques, organiser le maintien à domicile et mesurer ce qui restera à payer.
Voici comment s’y retrouver : les aides à demander en premier, celles qui soutiennent l’aidant, et la place que peut prendre une assurance dépendance.
Par où commencer quand un parent perd son autonomie ?
Le bon premier interlocuteur est local. Le point d’information pour les personnes âgées de votre secteur, la mairie ou le CCAS peuvent vous orienter, vous aider à mettre en place une aide à domicile et vous indiquer les solutions de répit proches de chez vous. Les services du département instruisent, eux, la principale aide financière : l’allocation personnalisée d’autonomie.
Avant d’entamer les démarches, rassemblez les justificatifs de ressources de votre parent, ses comptes rendus médicaux récents et la liste de ce qui lui pose problème au quotidien : se lever, se laver, s’habiller, préparer les repas, sortir. C’est sur ces gestes concrets que l’évaluation portera.
L’APA, qui peut l’obtenir et à quoi sert-elle ?
L’allocation personnalisée d’autonomie (APA) s’adresse aux personnes d’au moins 60 ans dont la perte d’autonomie est reconnue. Celle-ci est mesurée par la grille AGGIR, qui classe les personnes en six groupes, du GIR 1 (perte d’autonomie la plus forte) au GIR 6 (la plus faible). Seuls les GIR 1 à 4 ouvrent droit à l’APA.
À domicile, la demande se fait auprès des services du département. Un professionnel de l’équipe médico-sociale vient évaluer la situation et les besoins, puis propose un plan d’aide : heures d’aide à domicile, portage de repas, aménagements, accueil de jour.
En établissement, l’évaluation est faite par l’établissement, et l’APA finance une partie du tarif dépendance qu’il facture.
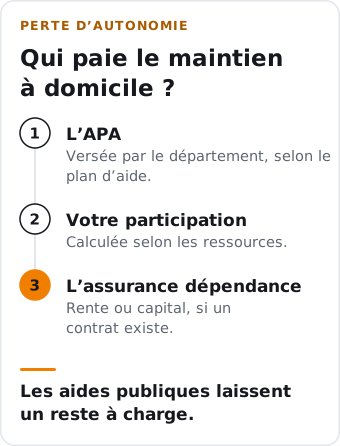
L’APA ne couvre pas tout : une participation reste à la charge de la personne, calculée selon ses ressources et le montant du plan d’aide, et différente selon qu’elle vit seule ou en couple. En établissement, selon les ressources, l’APA peut ne pas couvrir la totalité du tarif dépendance, et l’hébergement lui-même reste à payer en plus. Demandez au département une simulation de ce qui restera à payer : c’est le chiffre qui compte pour organiser la suite.
Vous êtes aidant : quels droits pour vous ?
Si vous êtes salarié, le congé de proche aidant vous permet de cesser temporairement votre activité pour vous occuper d’un parent âgé ou en perte d’autonomie. Il n’est pas rémunéré par l’employeur, sauf si votre convention collective le prévoit, mais vous pouvez percevoir l’allocation journalière du proche aidant, qui compense une partie de la perte de salaire. Sa durée est encadrée par votre convention ou, à défaut, par la loi, et limitée sur l’ensemble de la carrière : les règles à jour figurent sur service-public.gouv.fr.
Penser à soi n’est pas un luxe. Les plateformes d’accompagnement et de répit proposent des solutions pour souffler : accueil de jour, hébergement temporaire, relayage à domicile. Prenons le cas d’une fille qui habite Montpellier et dont le père vit seul à Pézenas : un accueil de jour deux fois par semaine et une aide au lever peuvent suffire à rendre la situation tenable, à condition d’avoir été organisés avant l’épuisement.

Que peut ajouter une assurance dépendance ?
Les aides publiques laissent presque toujours un reste à charge, d’autant plus lourd que la perte d’autonomie dure. Une assurance dépendance vise à le combler : en cas de dépendance reconnue, elle verse une rente mensuelle, souvent viagère, ou un capital pour faire face aux premiers frais (aménagement du logement, équipement).
Ces contrats demandent une lecture attentive, car ils ne fonctionnent pas comme une mutuelle :
La définition de la dépendance est celle du contrat. Chaque assureur a sa propre méthode d’évaluation, qui ne recoupe pas forcément le classement GIR retenu pour l’APA. Vérifiez si le contrat couvre la dépendance partielle ou seulement la dépendance lourde.
Un délai de carence retarde systématiquement la prise d’effet des garanties après la souscription, avec une durée plus longue pour les maladies neurodégénératives. Si la dépendance survient pendant ce délai, rien n’est versé, mais les cotisations sont remboursées.
Une franchise s’applique ensuite : la rente ne commence qu’après une période d’attente suivant la reconnaissance de la dépendance par l’assureur.
Les cotisations sont « à fonds perdus » : si la dépendance ne survient jamais, elles ne donnent droit à rien. Elles peuvent aussi être revalorisées au fil des années.
Pour toutes ces raisons, une assurance dépendance se souscrit plutôt tôt, quand l’état de santé permet encore d’être accepté, et se compare avec d’autres solutions : une épargne disponible, une assurance vie après 50 ans, ou des garanties déjà présentes dans un contrat de prévoyance.

Comment préparer la question en famille ?
La perte d’autonomie d’un parent se prépare mieux quand elle n’est pas encore là. Quelques sujets gagnent à être abordés tôt, entre frères et sœurs et avec le parent lui-même : où il souhaite vivre, qui sera l’interlocuteur principal des services, comment les dépenses seront réparties, et quels contrats existent déjà. Ces sujets touchent aussi à la transmission du patrimoine, qu’il vaut mieux traiter en même temps.
Questions fréquentes
Les ressources de mon parent comptent-elles pour l’APA ?
Oui, pour calculer la participation qui reste à sa charge. Le droit à l’APA, lui, dépend de l’âge et du niveau de perte d’autonomie mesuré par la grille AGGIR.
Le classement GIR de l’APA déclenche-t-il mon assurance dépendance ?
Pas automatiquement. Chaque contrat a sa propre définition et sa propre méthode d’évaluation de la dépendance. Relisez les conditions générales, ou faites-les relire, avant d’en avoir besoin.
À quel âge souscrire une assurance dépendance ?
Il n’y a pas d’âge unique. Plus tôt, l’accès au contrat est plus simple et le délai de carence est passé quand le risque augmente ; plus tard, le questionnaire de santé peut fermer des portes. La décision dépend de votre patrimoine, de votre santé et des autres protections dont vous disposez.
Chaque famille a sa situation, ses ressources et ses contrats : la bonne solution dépend de la vôtre. Si vous êtes à Pézenas, dans la vallée de l’Hérault ou ailleurs dans le département et que vous voulez faire le point sur une assurance dépendance pour vous ou pour un parent, prenez rendez-vous avec un conseiller ou retrouvez-nous sur notre page courtier à Pézenas.
Sources : Service-Public, allocation personnalisée d’autonomie · Service-Public, congé de proche aidant · Portail national pour les personnes âgées, soutien aux aidants · ACPR, assurance dépendance · INC, assurance dépendance.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.