
Accueil › Ressources
Ressources
Sébastien

Un arrêté interministériel publié au Journal officiel a reconnu l’état de catastrophe naturelle pour les inondations et coulées de boue de l’épisode méditerranéen d’automne, dans de nombreuses communes de l’Hérault, de Montpellier à Lunel en passant par Lattes, Saint-Jean-de-Védas ou Castelnau-le-Lez. Pour les sinistrés, cette reconnaissance ouvre l’indemnisation, mais elle déclenche aussi un délai qu’il ne faut pas laisser filer.
Voici comment vérifier que votre situation est bien couverte, ce qu’il reste à faire auprès de votre assureur, et les recours possibles si votre commune ne figure pas sur la liste.
Votre commune est-elle concernée, et pour quel phénomène ?
Tout part de l’arrêté. Il est publié au Journal officiel et consultable sur Légifrance. Il comporte deux listes : les communes reconnues et celles dont la demande est rejetée. Pour chaque commune, il précise deux choses qui comptent autant que son nom :
le phénomène retenu : par exemple « inondations et coulées de boue », ou « mouvements de terrain différentiels consécutifs à la sécheresse » ;
la période pendant laquelle il s’est produit.
Vérifiez que vos dégâts correspondent bien à l’un et à l’autre. Une maison inondée par ruissellement pendant la période indiquée relève de la reconnaissance. Une fissure apparue des mois plus tard, ou une toiture arrachée par le vent, relève d’un autre régime. Le même arrêté peut d’ailleurs traiter, dans un même département, une inondation récente et une sécheresse plus ancienne : lisez la ligne qui vous concerne, pas seulement le titre.
Pour l’épisode d’automne dans l’Hérault, la liste des communes reconnues figure dans l’arrêté publié sur Légifrance. Votre mairie peut aussi vous renseigner.
Quel délai avez-vous pour déclarer ou compléter votre dossier ?
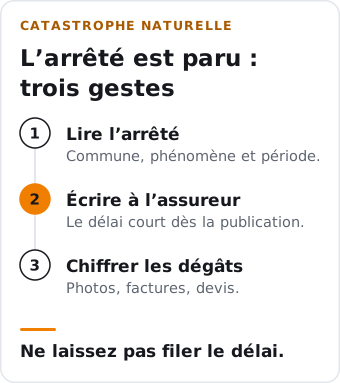
En principe, vous avez déjà prévenu votre assureur, car la déclaration se fait dès que vous avez connaissance du sinistre, sans attendre l’arrêté. Mais la publication fixe une limite : le Code des assurances prévoit une déclaration au plus tard 30 jours après la publication de l’arrêté au Journal officiel. Le délai court donc à partir de cette publication, et non de la date de l’inondation.
Concrètement, si votre commune figure sur la liste :
Vous n’avez rien déclaré : faites-le sans attendre, par écrit, en citant l’arrêté et la période retenue.
Vous avez déjà déclaré : écrivez à votre assureur pour lui signaler la reconnaissance et demander que votre dossier soit traité au titre de la garantie catastrophe naturelle.
Dans les deux cas, joignez ou préparez l’état estimatif de vos dommages : la liste chiffrée des biens abîmés, avec photos, factures et devis de réparation.
Ne jetez rien d’important avant le passage de l’expert ou l’accord de votre assureur, et gardez une copie de chaque échange.
Que prend en charge la garantie catastrophe naturelle ?
La reconnaissance ne crée pas une couverture qui n’existait pas. Elle ouvre droit à la garantie pour les biens déjà assurés par votre contrat de dommages : multirisque habitation, assurance des locaux professionnels, assurance automobile en dommages. L’arrêté le rappelle : il faut que les dommages matériels directs aient eu pour cause déterminante l’intensité anormale de l’agent naturel.
Les frais de pompage, de nettoyage et de désinfection des locaux sont en principe pris en charge.
Un véhicule assuré au tiers n’est pas couvert par cette garantie.
Les biens non couverts par votre contrat ne sont pas indemnisés.
Une franchise légale reste à votre charge. Elle peut être modulée selon le nombre de reconnaissances antérieures pour le même risque dans la commune, une information qui figure dans l’annexe de l’arrêté.
Prenons le cas type d’un artisan de Saint-Jean-de-Védas dont l’atelier a pris l’eau par ruissellement. Le matériel assuré relève de la garantie, tout comme le nettoyage des locaux. Les jours d’activité perdus, eux, ne sont indemnisés que si son contrat comporte une garantie perte d’exploitation. Il devra alors fournir les justificatifs de son chiffre d’affaires. C’est le moment de relire son assurance de locaux professionnels.
Quand serez-vous indemnisé ?
La loi encadre le calendrier. L’assureur doit verser une provision dans les 2 mois qui suivent la remise de votre état estimatif des dommages ou la publication de l’arrêté, puis l’indemnisation complète dans un délai de 3 mois. Ces délais figurent sur la fiche officielle de service-public.gouv.fr.
Plus votre état estimatif est complet, moins la discussion avec l’expert porte sur des estimations. Si un poste est contesté, demandez par écrit le détail du calcul : franchise appliquée, biens retenus ou écartés.
Votre commune n’est pas reconnue : quels recours ?
Seule la commune peut demander la reconnaissance, auprès du préfet. Elle dispose en général d’un délai maximal de 24 mois après l’événement. Si votre commune n’apparaît nulle part, renseignez-vous d’abord en mairie : sa demande est peut-être encore en cours d’instruction, ou n’a pas été déposée. Signalez-y vos dégâts, ils servent à constituer le dossier.
La commission peut aussi ajourner une demande et réclamer des rapports complémentaires avant de se prononcer. C’est le cas, pour l’épisode d’automne, de plusieurs communes héraultaises, dont Béziers, Lodève, Gabian et Les Matelles, selon la préfecture de l’Hérault. Leurs habitants n’ont pas à attendre pour agir : déclarez dès maintenant le sinistre à votre assureur. La décision fera l’objet d’un arrêté ultérieur, et le délai maximal de déclaration ne courra qu’à partir de sa publication.
Si la demande a été rejetée, l’arrêté indique les voies de recours. Un recours administratif est possible, ainsi qu’un recours devant le tribunal administratif, dans un délai de deux mois à compter de la publication pour les personnes intéressées. Les rapports d’expertise qui fondent la décision sont communicables sur demande auprès des services de l’État dans le département.
Enfin, l’absence de reconnaissance ne ferme pas toutes les portes. Les dégâts dus au vent relèvent de la garantie tempête, que le Code des assurances rend obligatoire dans les contrats dommages aux biens. Relisez votre contrat avant de conclure que rien n’est couvert.
Questions fréquentes
J’ai déclaré mon sinistre avant l’arrêté : dois-je le refaire ?
Pas besoin de tout recommencer. Écrivez à votre assureur pour signaler la reconnaissance, en citant l’arrêté, et complétez votre état estimatif des dommages dans le délai qui court depuis la publication.
Mon assureur m’a répondu que la commune n’était pas reconnue. Que faire ?
Vérifiez vous-même l’arrêté sur Légifrance, ainsi que le phénomène et la période retenus. Si votre commune y figure, répondez par écrit en joignant la référence. En cas de désaccord persistant, adressez-vous au service réclamation de l’assureur, puis au médiateur de l’assurance, une autorité extérieure aux assureurs.
Le jardin et la clôture sont-ils indemnisés ?
Tout dépend de ce que votre contrat couvre. La garantie catastrophe naturelle ne joue que pour les biens assurés : relisez la définition des biens extérieurs dans vos conditions générales, ou demandez-la à votre assureur.
Chaque dossier dépend de votre contrat, de vos biens et de la nature exacte des dégâts. Que vous soyez à Saint-Jean-de-Védas, à Montpellier ou ailleurs dans l’Hérault, nous pouvons relire avec vous votre contrat et vos échanges avec l’assureur, et revoir ensuite votre assurance habitation pour le prochain épisode. Notre guide des bons réflexes après une inondation détaille les premières heures. Pour en parler, prenez rendez-vous ou retrouvez-nous sur notre page courtier à Saint-Jean-de-Védas.
Sources : Légifrance, arrêté portant reconnaissance de l’état de catastrophe naturelle · Service-Public, catastrophe naturelle et indemnisation · Service-Public, litige avec un assureur · Légifrance, Code des assurances, garantie tempête · France Assureurs, inondations et professionnels.

Article rédigé par le cabinet Courtiers For You, courtier en assurance inscrit à l'ORIAS sous le n° 19 000 881. Les chiffres cités valent au jour de la publication et ne constituent pas un conseil personnalisé.
Une question sur votre situation ?
Rendez-vous gratuit avec un courtier, sans engagement.